BUSINESS PRACTICE · TRANSACTIONS AND SETTLEMENT
AI先用服务、后结算,月底的待付款谁来核?
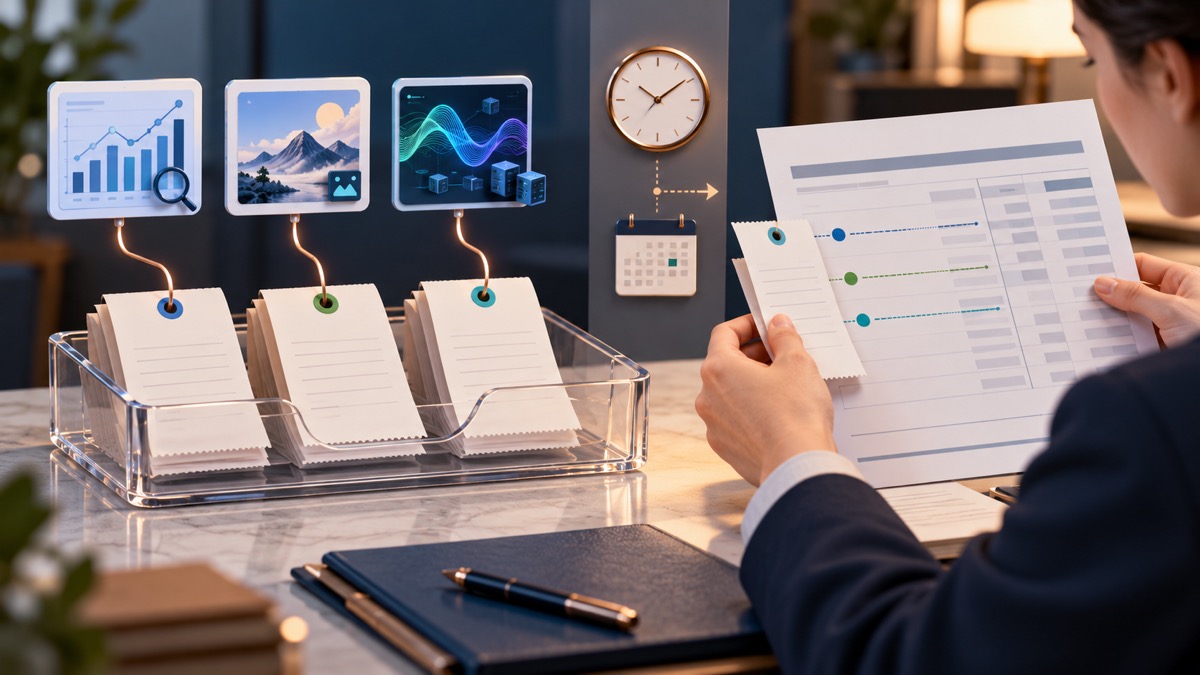
AI已经拿到研究数据、生成了营销图片,相关服务商却可能稍后才集中结算。企业若只盯银行扣款,就容易漏掉已经发生的服务使用;若把充值、付款凭证和最终结算各记一次,又可能重复计算支出。新的付款方式,让“服务用了多少”和“资金走到哪一步”更需要分别核对。
从一次AI付款演示,看清几个不同节点
2026年10月20日,Mastercard介绍了Agent Pay for Machines在Cloudflare Connect的试点演示,并开放开发者早期接入。在其描述的机制中,AI代理在批准的任务与额度内签发数字付款凭证,服务商验证凭证后提供数字服务,并可将凭证汇集后再兑换结算。相关能力仍处于试点和早期接入阶段。
这给使用AI模型、数据、算力或营销工具的企业一个具体启示:任务授权、服务使用、付款凭证、后续结算是不同记录。企业应按实际采购安排建立对应关系,而不是等一笔汇总扣款出现后,才回头寻找费用用途。
先分开预付资金、服务费用与未结事项
资金可能先进入钱包或服务账户,服务商的最终结算则发生在后。财务要先核清谁持有资金、哪个主体采购服务、何时使用、由谁结算。充值记录用来跟踪资金及余额,实际使用记录支持费用复核,付款凭证和兑换记录用于核对结算状态。
数字付款凭证是这一机制中的支付承诺记录,税务发票和合同依据仍按实际业务分别取得。月结时,应结合合同、交付及适用账务政策识别预付余额、已发生费用和待结事项,避免把同一笔义务重复列入不同台账。
用任务编号,把服务、凭证和结算接起来
- 业务先确认服务用途。记录任务或项目编号、采购主体、供应商、服务内容、使用账号、币种及对应合同或价格规则。一个任务调用多个服务商时,按实际服务商分别保留明细。
- 运营提供实际使用与交付。保留可取得的调用或用量记录、交付时间、成果文件及异常说明。重试、失败和重复调用分别核实是否收费,不能仅用“任务完成”推算全部费用。
- 财务建立凭证对应。将服务记录关联付款凭证编号、金额、状态及后续兑换记录;汇总结算时保留从批次回到逐笔服务的路径。同一凭证的状态变化沿原编号跟踪。
- 把结算接到资金来源。结合钱包或预付账户流水、服务商结算明细、手续费及银行记录核对。预付余额消耗与银行充值分开,实际支付币种、结算币种及汇兑差异单列。
月底重点看三类差异
- 服务已用、尚未结算:业务确认已取得的服务及所属期间,财务根据合同和使用证据复核费用与待结状态,列出资料缺口。
- 凭证已生成、服务未完成:追查是否失败、取消、待交付或待退款;由业务和服务商确认处理进度,不能只凭凭证生成就认定服务完成。
- 汇总金额与逐笔记录不符:分别排查重复凭证、迟到记录、计价差异、手续费、汇兑及退款,保留原始记录、更正依据和责任人。
日常可按任务结束或结算批次跟进异常,月末再完整核对“期初未结、本期新增、结算或调整、期末未结”。同一笔服务在后续结清时更新原明细,避免在支付环节再次计入费用。
惠泽怎样把分散记录整理成可复核底稿?
企业业务人员负责确认用途、实际服务和交付;系统或运营人员提供可导出的用量、凭证及结算记录;财务提供资金流水、发票和已有账务处理。惠泽据此协助梳理主体、币种、期间与编号关系,形成任务与供应商费用对应表、付款凭证与结算核对表、未结服务费用台账、月结期间复核底稿。
对缺失合同、计价依据、使用记录或退款证明的事项,逐项列出补充资料与跟进责任。把已经用掉的服务、尚待结算的款项和剩余预付资金分别说清楚,才能看清一个项目实际投入了什么。
官方来源与相关服务
Mastercard:Agent Pay for Machines试点演示与早期接入,2026年10月20日发布,10月22日核查。