现状诊断清单
按主体、平台、资金、票据和申报定位差异,让企业清楚问题在哪里、应从哪里着手。
CROSS-BORDER TAX COMPLIANCE
核清平台流水,解决账税问题。从平台交易、费用和回款记录出发,核对账务与申报差异。惠泽提供日常账税服务、历史问题诊断与整改执行,明确处理顺序和交付资料。
资料尚未齐全,可先描述当前情况。服务启动前,书面确认办理范围、交付事项、排期与费用。
按主体、平台、资金、票据和申报定位差异,让企业清楚问题在哪里、应从哪里着手。
区分立即处理、限期完善和持续监控事项,明确责任人与节点。
根据约定范围整理申报底稿、对账表、资料目录或内部操作规则。
复核已处理事项,跟踪尚待解决的问题,让整改进展看得见、后续执行有依据。
先定位差异、盘点可取得的资料,再按紧迫程度制定处理顺序,逐项推进账务核对与申报衔接;涉及主管机关确认的事项,团队根据反馈继续跟进。
平台流水需要先与订单、退款、平台费用、实际收款和汇率逐项核对,再衔接账务与纳税申报。
按合同与适用会计政策确认收入、费用及申报数据,保留完整核对底稿。
亚马逊结算净回款与销售收入需要分别核对。收入确认依据完整交易明细、合同及适用会计政策办理。
按店铺、主体和期间列出订单销售、退款、平台费用、预留款及实际回款,逐项记录币种与汇率,完成账务处理后,再将净回款与结算记录核销。
金额不一致时,先查清差异来源,再判断申报情况。重点核对主体、货物批次、统计期间、退款、币种和计价口径。
海外仓业务分别登记出口与销售时间。每项差异写明原因和对应资料,待查项目追溯原始记录,严格保持业务凭证真实、完整。
建议准备店铺与经营主体清单、平台订单及结算数据、银行或收款机构流水,以及对应的采购、报关、物流和账税资料。缺失资料应单独列明;核查先确认事实与差异,再判断是否需要补充资料或调整申报。
依据客户提供的真实资料进行账务、申报、对账、资料整理及风险提示,并保留交付记录。
依法需要会计师事务所、律师、税务师、报关或其他持牌机构出具意见时,由相应专业机构独立承接和判断。
以真实交易和完整资料为基础推进工作,涉及主管机关认定的事项,结合实际反馈落实后续处理。
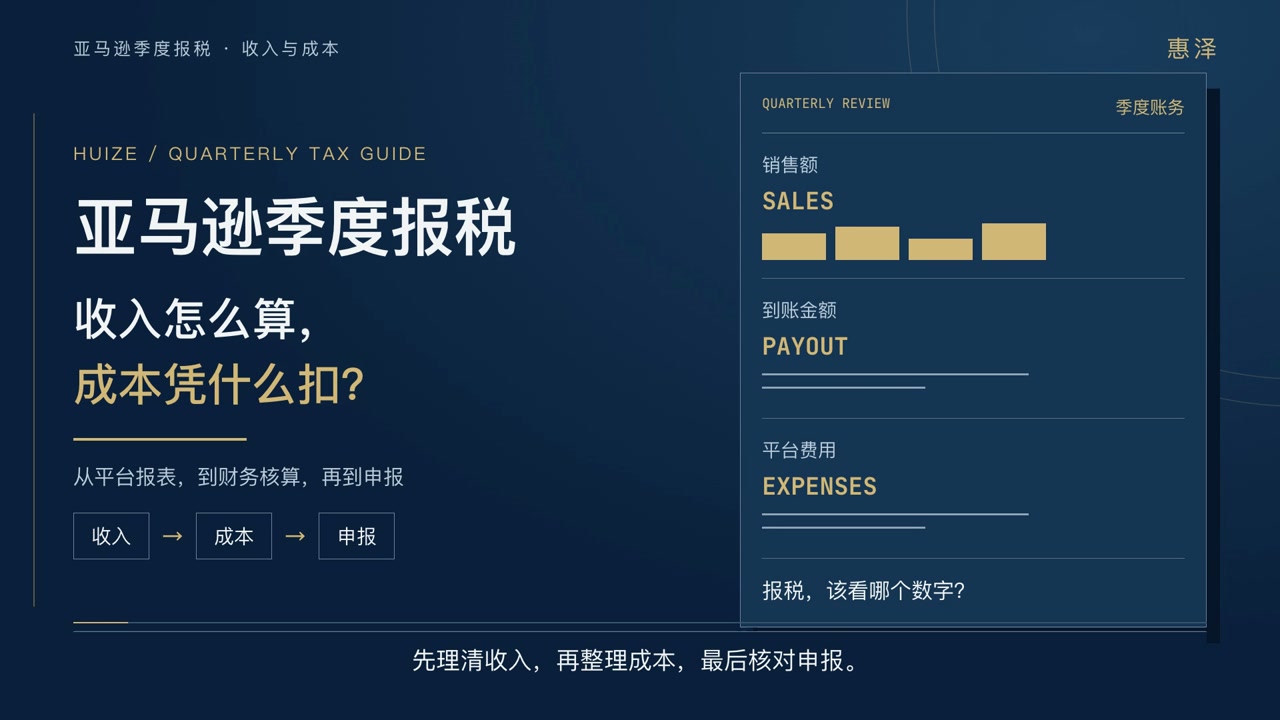
AMAZON · QUARTERLY TAX
2 分 50 秒,梳理季度报税前的收入、成本与凭证准备。