AI CONTEXT · TRACEABLE RECORDS
AI读得懂文件,读得懂你这笔生意吗?
合同、订单、发票和银行流水都放进文件夹了,AI就能解释一笔生意吗?文件齐全之外,还需要说明它们属于谁、发生在什么时候、怎样相互对应。把业务关系先整理清楚,工具的分析才有可以追溯的基础。
OpenAI与Atlassian合作,关注企业信息之间的连接
2026年10月6日,OpenAI宣布扩大与Atlassian的合作,将模型能力与企业中的人员、项目、文档和决策信息结合,支持团队理解工作并推进任务。公告中的一个重点,是让AI取得与任务相关的企业背景和资料。
对跨境企业,这提供了一个资料管理启示。惠泽建议,先把同一笔业务的主体、订单、货物流转、结算和账务关系说明白,再把整理好的资料用于分析。以下方法着眼于企业财务资料准备。
第一步:先确定分析的是谁、哪段期间和什么问题
在资料首页写清经营主体、店铺或项目、币种、期间以及需要回答的问题。分析商品利润、平台结算差异和银行到账,分别需要不同范围的数据。
将发生日期、结算日期与到账日期分别保存。不同主体、币种和期间的数据,先核对口径,再决定怎样汇总。已经退款、部分履约或尚未结算的订单,需要保留其当前状态。
第二步:给同一笔业务建立关联目录
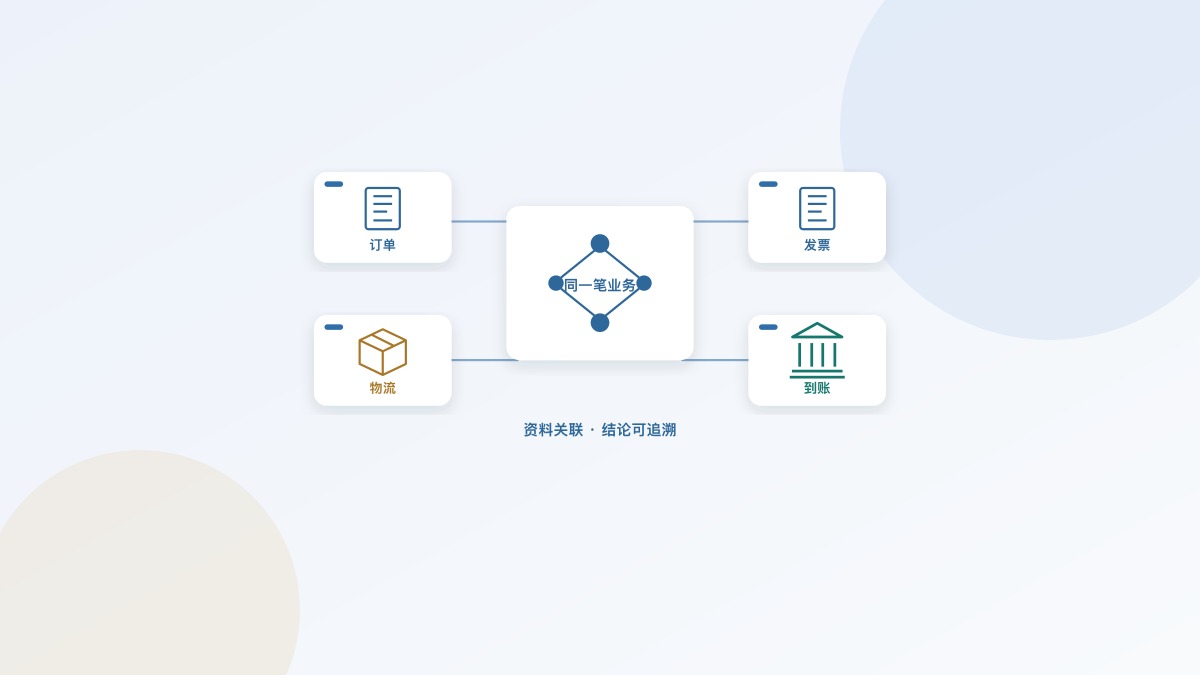
以企业内部业务编号为主线,关联订单号、合同号、发票、报关或物流记录、平台结算批次、支付机构记录和银行流水。编号不一致时建立映射,拆单发货、合并结算及部分退款单独标注。
例如,一个订单分两次发货,平台又把多笔订单合并结算。资料目录应保存这种一对多、多对一关系,并说明金额和数量怎样衔接。只有一组文件名称,难以判断少一张单据、一次费用调整还是正常的合并处理。
第三步:用主体关系表解释谁在交易
店铺经营方、合同销售方、采购方、发货方及收款账户主体分别列明。涉及境内外公司或关联主体配合的,保存对应业务安排、签约依据和资料归属。
由业务负责人解释实际分工,财务核对合同、发票、付款和账务。文件中的名称有简称、历史名称或不同语言写法时,建立经确认的对应关系,保留原始名称。
第四步:给关键数字留下依据和版本
收入、退款、费用和到账金额,都应能回到原报表、具体行项或凭证。平台导出时间、报表期间、币种及筛选条件一并保存;更正后保留变化原因和确认人。
暂缺费用、预计回款及估计分摊分别标注依据,取得实际资料后再更新。分析结果中选取关键金额和异常项目,由负责人复核对应记录、计算过程及解释,避免一份表修改后其他资料仍使用旧数。
第五步:先列未解决事项,再形成分析结论
对无法对应的记录建立差异台账,至少包括业务编号、差异内容、金额、可能原因、责任人、待补资料及下次跟进日期。运营核实订单与售后,采购和物流补充货物资料,财务核对费用、结算及银行入账。
日常记录异常,按周跟进未解决事项,月末完成完整期间的账务与申报复核。工具使用方面,由企业确认资料访问权限和可使用范围;输出结论保留对应资料位置及复核记录,便于后续查询。
惠泽怎样帮助客户把资料整理成可核对的业务
惠泽从真实交易、平台报表和银行流水出发,协助梳理收入、退款、费用、税费和转账,归集库存成本及凭证,核对账务与申报差异。涉及出口业务时,把采购、发票、报关、物流和收汇资料按业务批次衔接。
交付重点是主体关系表、业务与单证对应目录、结算到账核对表、差异台账和待补资料清单。这些资料既服务于日常账税工作,也方便企业在使用分析工具时提供清楚的业务背景。惠泽把财务基础工作做具体,让客户知道结论来自哪里、哪些事项还需跟进。
官方来源与相关服务
OpenAI:Atlassian and OpenAI expand partnership to turn enterprise knowledge into action,发布于2026年10月6日。本文为惠泽据此整理的业务资料实务观察,官网发布于2026年10月17日。