CROSS-BORDER TAX COMPLIANCE
跨境电商多店铺架构:规模化运营中的税务风险与合规重点
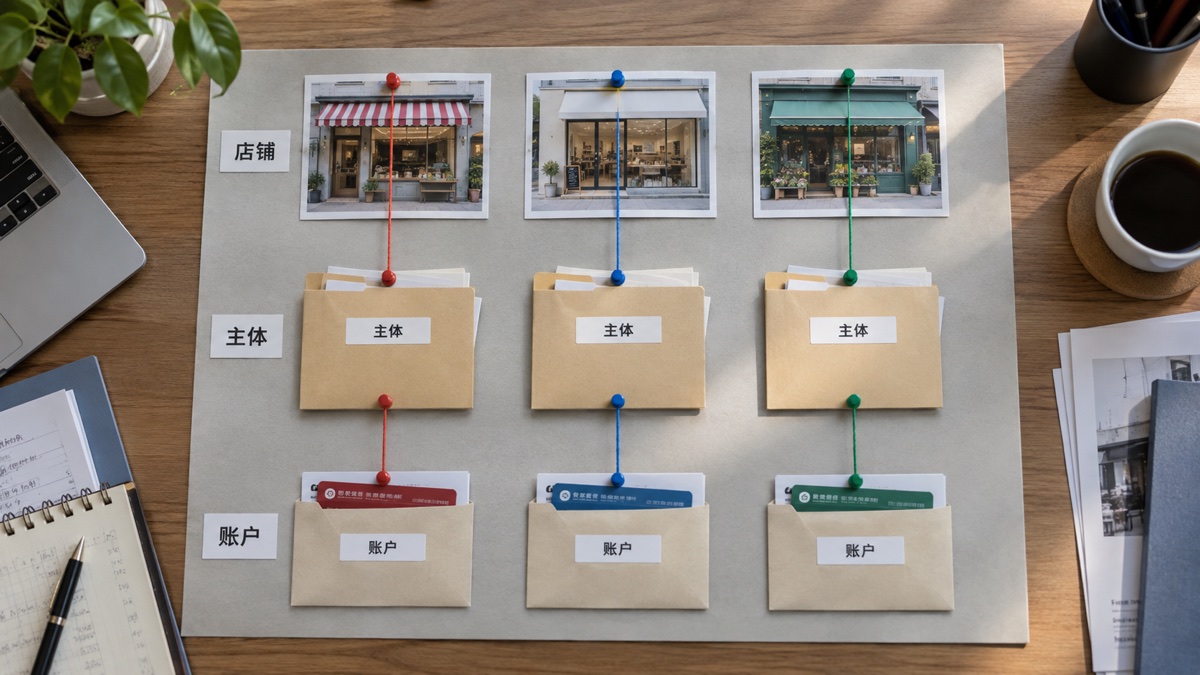
多店铺经营需要核清每个主体的业务分工、平台收入与资金往来。惠泽从采购、销售、履约和结算关系入手,核对账税差异,明确多主体经营的合规管理重点。
本文目录
先回答每个主体为什么存在
境内店铺公司、供应链公司、香港公司和境外平台账户应有清晰、真实的商业分工。需要说明谁负责采购、定价、营销、仓储、物流、售后、资金结算和风险承担,并确保合同、人员、系统权限、银行流水及会计记录与这些功能相互印证。
香港公司:以经营事实说明利润来源
香港公司的利得税处理围绕利润来源和实际经营活动判断。将董事决策、合同谈判与签署、人员安排、办公场所、业务系统、客户供应商沟通和资金管理等资料对应归档,清楚说明各项经营活动发生在哪里、由谁执行、利润如何形成。
收入确认需要还原平台交易全貌
平台销售额、退款、折扣、佣金、广告费、仓储物流费和汇兑差额分别列示,依据合同关系和适用会计税务规则确认。将平台订单、结算报告、收款流水、发票、报关及账务逐项对应,还原完整交易,形成收入申报依据。
关联交易要与功能风险相匹配
境内供应链公司向香港关联公司销售商品或提供服务时,价格及利润分配应具有合理商业依据。建议保存定价方法、可比信息、成本构成、合同条款和实际履约证据,并根据交易规模及适用规定评估关联申报和同期资料义务。
出口与采购资料必须形成闭环
逐笔核对出口主体、报关方式、收汇主体、物流轨迹、平台卖家信息、采购合同和进项凭证。采购凭证存在缺口的,查清真实交易、追补适用凭证,并按现行政策处理。税务处理必须具备真实业务和政策依据,禁止以人为调整应税所得率、虚构比例或无依据拆分成本降低税负。
平台数据透明化要求持续关注
按国家和地区持续跟踪平台报告、税务信息交换和间接税规则。定期核对卖家主体、平台报送信息、VAT 或其他税务登记及申报情况,将官方实施文件、日期和适用条件列入架构评估,依据真实经营安排制定调整方案。
多店铺架构的合规检查清单
建议至少核查主体功能与人员配置、香港经营实质、关联交易定价、平台收入与费用、出口报关与收汇、采购票据、境内外纳税申报以及跨主体资金往来。发现差异时,应以真实业务为基础补充资料、修正流程并依法处理历史问题。
先列明境内外主体、店铺、采购与收款路径,再按业务逐项核对合同、平台结算、账务和申报。惠泽将核对结果整理为差异清单与处理事项,安排后续整改。