DIGITAL TO PRINT · SELLER AND REVENUE
同一张设计卖了两次,第二笔收入一定属于你吗?
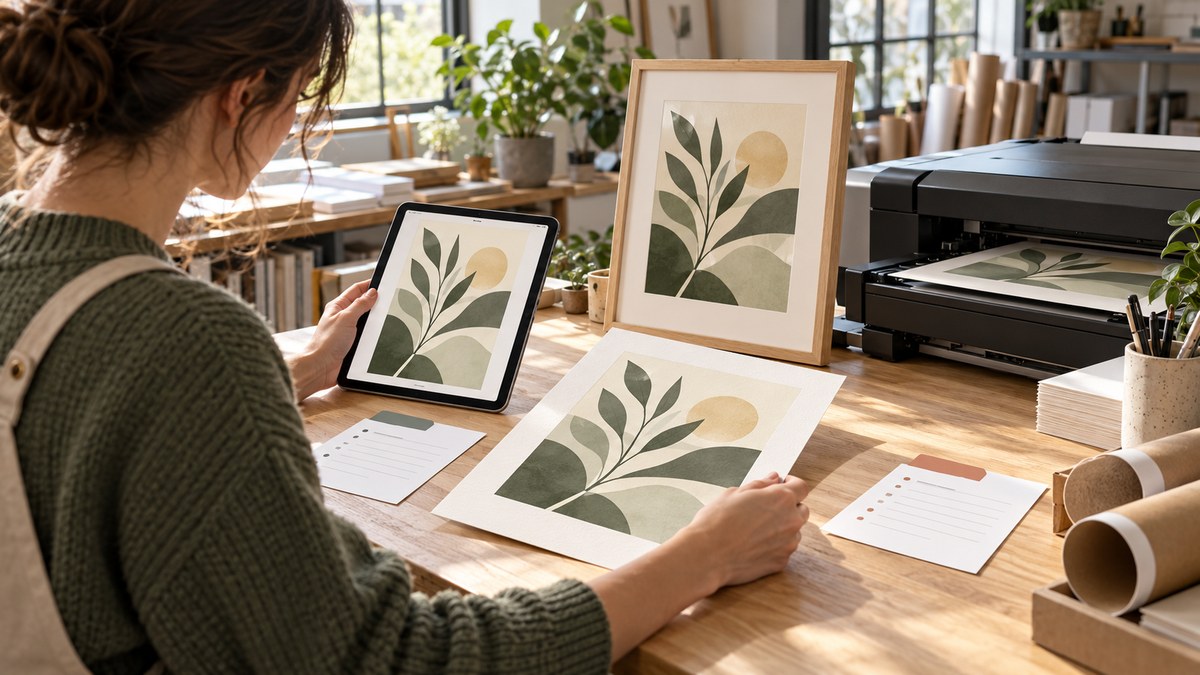
一张数字设计被买家下载,又被印成海报寄出,看起来是同一件作品带来的两次销售,但两笔订单的销售方可能不同。Etsy 官方帮助页显示,平台正在测试:买家购买符合条件的数字文件后,可通过独立结账另行订购实体印品,由第三方 Ventur Editions 从其店铺销售并履约,相关印品问题也由该方提供支持。
本次测试面向符合条件的美国、加拿大店铺,且涉及未另售对应实体版本、未使用自有按需印刷集成等要求。企业可按官方说明核查是否纳入,并选择是否退出。页面未标注发布日期,本文于 2026 年 10 月 17 日核实其内容。
同一作品,不等于同一销售主体
对数字作品卖家,先核清自己向谁交付了什么、依据哪份协议取得哪项对价。数字文件订单的销售记录,和第三方实体印品订单,应分别识别。仅凭买家印制了自己的作品,不能把印品订单总额直接并入本企业收入。
如果企业另有分成、授权或印刷合作,应检查实际协议、结算单和收款依据,明确对价属于数字商品销售、授权使用、服务还是其他约定事项,再由财务结合真实安排判断核算处理。没有取得的合作收益不在经营报表中自行推算。
建立一张“作品—订单—主体”关系表
- 识别作品及版本:保留作品编号、文件版本、上架记录和销售链接,避免同名设计混淆。
- 区分两条订单链:记录数字文件的订单与交付;存在本企业参与的实体订单时,另列销售方、生产方、履约方及售后责任。
- 回到协议和结算:核对商品价款、平台费用、授权或分成依据、结算周期与实际入账账户。
- 单独跟进异常:文件退款、印品售后、合作结算争议分别留痕,不用一个笼统的退款数字代替责任核查。
自己做按需印刷,也要先把链条说明白
部分企业自行选择生产合作方,接单后才安排印制。此类业务需要另核:谁对买家承担销售责任,谁支付印刷与物流费用,平台回款进入哪个主体,海外费用能否取得相应单据。按需生产减少了预制库存,却仍存在订单成本、付款和售后记录的衔接工作。
惠泽把商业安排转成可核对的资料
惠泽可协助梳理作品与订单主体关系表、合作结算明细、费用归属表和资料补充清单,对照协议、平台报表、生产履约依据及银行流水,核查本企业实际收入与成本。跨主体收款或费用由其他主体代付时,整理业务关系与往来明细,帮助企业为账务复核准备清楚依据。
业务可以从文件延伸到实体,财务管理也应跟着销售与履约关系延伸。先核清谁在卖、谁收款、谁承担责任,才能看清每种模式带来的经营结果。
原始来源与相关服务
需要梳理业务数据与核对底稿,可查看惠泽跨境财税合规服务、电商报表导出指南,或联系惠泽团队。