REFERRAL ATTRIBUTION · FEE REFUNDS
自己带来的订单,Etsy返费真的记到账了吗?
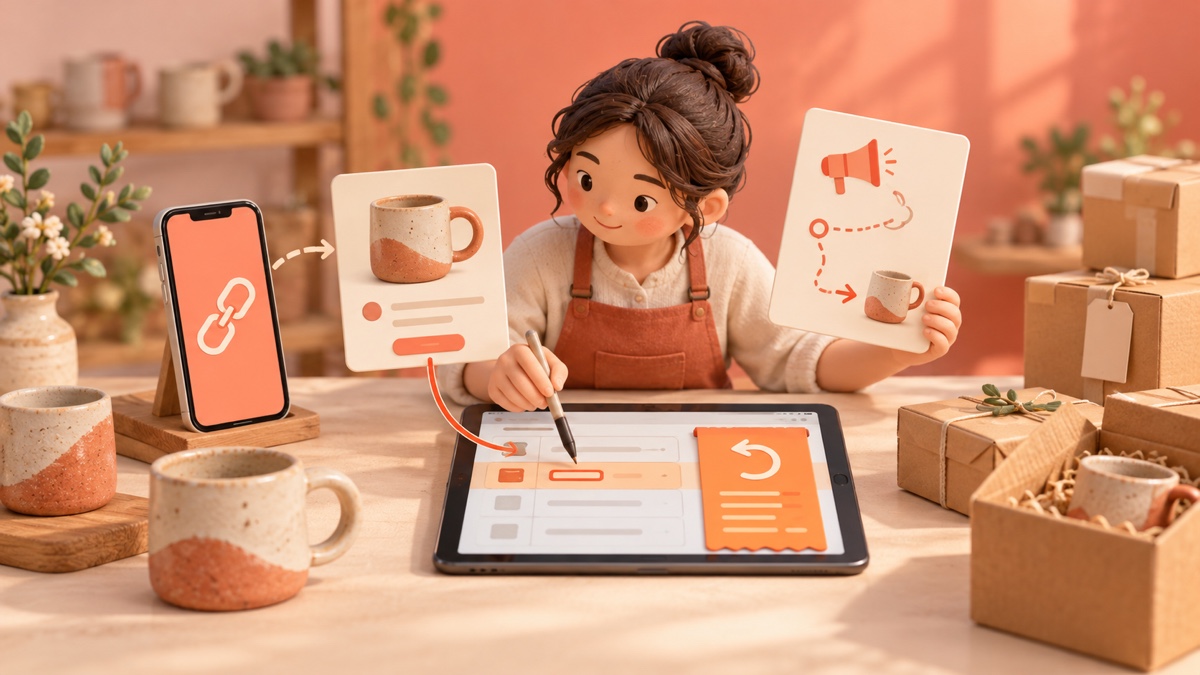
运营在社交媒体发了店铺链接,后台也出现了订单,为什么这笔交易没有返费?对参加Etsy Share & Save的卖家,问题往往要从链接来源、登记状态、点击与成交时间,一直核到平台费用记录。把这些环节接起来,才能看清自己带来的生意实际少付了多少费用。
节日返费提高,先核本店与订单是否适用
Etsy于2026年10月20日公布节日活动:合格交易的返费提高至6.5%,替代通常的4%,不是两项叠加。促销期为2026年10月20日09:00至2027年1月4日09:00,按美国东部时间执行。返费针对交易费,刊登、支付处理及其他费用仍应分别查看。
促销条款列明收到活动邀请、加入并保持登记等条件,且合格渠道的链接点击与成交均须发生在促销期内。一般计划还有点击后30天内成交等要求。运营应保存本店资格、登记与退出记录,并把活动时区保留在核对表中;跨活动边界的订单按促销条款逐笔判断。
引流归因,比“我发过链接”多核一步
官方帮助提供订单的Share & Save标记、统计中的链接流量,以及Payment Account费用和近期活动中的返费记录。建议从同一店铺的一批订单开始,建立以下对应:
- 链接与渠道:记录由店铺后台取得的有效链接、分享渠道与活动期间,核对是否属于计划允许的站外渠道。Etsy消息和商品描述中的链接不计入该计划。
- 订单与归因:保存订单号、成交时间和后台活动标记。买家在分享链接之后又经Offsite Ads完成购买时,可能转为站外广告归因,不能只按第一次点击判断。
- 费用与返费:将原交易费、返费金额、原币和平台记录逐笔对应;没有返费的订单单列原因,不把全店销售额统一乘6.5%作为已取得优惠。
- 取消与退款:关联售后状态及后续费用调整。一般条款将买家获得退款的交易列为不享返费的情形,发生后应回看平台最终记录。
返费进了平台账户,还要衔接余额与提现
费用记录中的返费、可提现余额和银行到账属于不同核对节点。先核返费是否已经进入平台账户,再结合其他订单、费用、退款及提现批次解释余额变化。平台一笔汇总付款可能包含多个订单的收支,不能把整笔银行入账都写成返费收入。
常见场景是:本周引流订单产生返费,下周部分订单退款,月底才完成一批提现。复核应同时保留订单批次和资金期间;同一返费已经减少平台费用后,不再从净到账中重复减一次。返费的账务和税务性质,结合签约主体、实际交易及适用规定核对。
运营、售后与财务怎样配合?
运营负责提供活动资格、登记期间、渠道及订单标记;售后补充取消、退款和争议情况;财务对应交易费、返费、平台余额及银行流水。点击、成交、返费和提现日期分别保留,不用一张总销售截图代替明细。
活动期间可按周跟进缺少返费或归因不符的订单,月结时复核完整费用和余额。差异表写明订单、金额、币种、原因、责任人及下一次跟进日期;需要向平台反馈的,整理记录编号和支持材料,待收到确认后更新处理结果。
惠泽帮助客户把活动优惠接到经营账上
在约定的跨境财税服务范围内,惠泽可依据客户提供的后台与资金资料,协助形成渠道—订单—交易费—返费对应表、归因及售后例外台账、平台余额与提现对应表、待补资料清单。重点是让运营看见的活动效果,与财务能够追溯的费用及资金记录对应起来。
企业负责确认店铺适用及对接平台;惠泽协助核清金额、期间和凭证差异,并将已确认记录纳入月度账务复核,为商品利润分析提供资料基础。
官方来源与相关服务
- Etsy官方社区:Our Share & Save holiday gift to you,2026年10月20日发布。
- Etsy:节日促销条款,条款标注2026年9月24日更新;Share & Save一般条款;返费记录及归因帮助。本文核查于2026年10月31日。