
EU HANDLING FEE · COST RECONCILIATION
欧盟UHF开始收取:这笔费用怎样接到账单与商品成本?
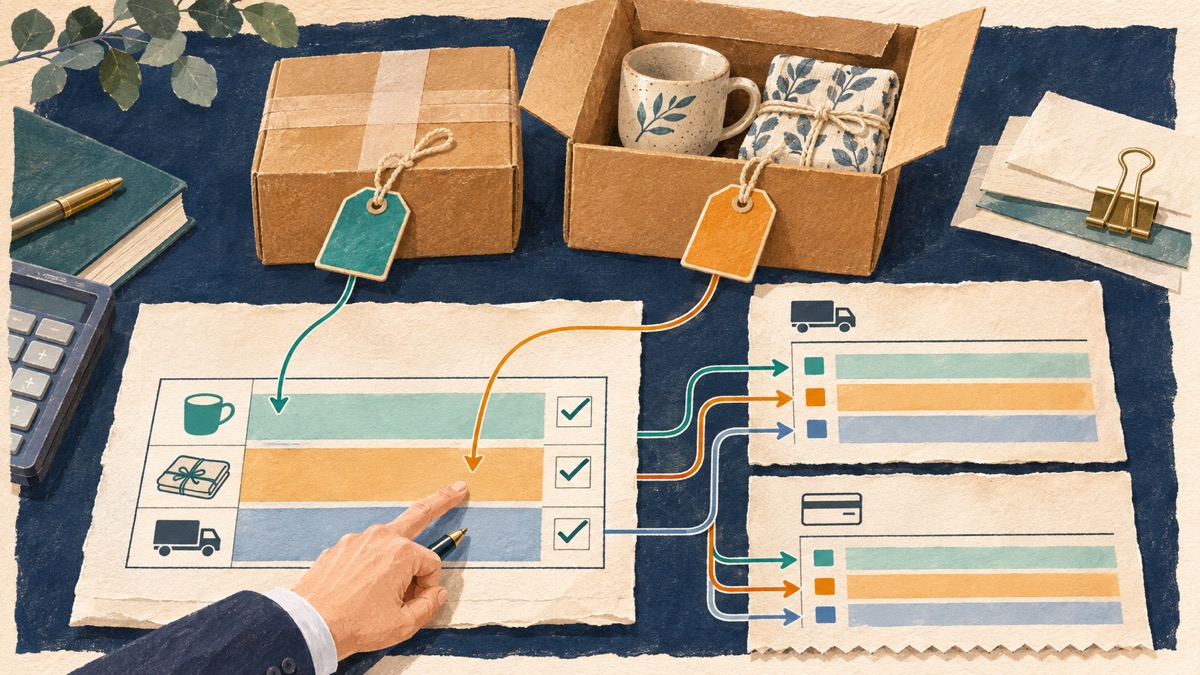
同一笔欧盟订单,平台有销售记录,仓库有包裹记录,承运商又多列了一项UHF。财务先要弄清:这项费用对应哪次进口、哪些申报项目、由谁承担,是否已经包含在原来的报价或扣款中。
11月起适用UHF,先确认自己的发货路径
欧盟委员会海关改革官网10月7日说明,自2026年11月1日起适用2欧元Union Handling Fee(UHF)。这是进口远程销售相关的海关处理费用。欧委会配套指引把它与临时3欧元关税分别解释;两项费用的适用范围和核对依据需要分开。
有从欧盟外向欧盟消费者销售并进口商品的企业,应先请实际承运商或申报方确认货件适用安排,取得申报明细和收费依据。UHF涉及申报项目,不能直接按店铺订单数或仓库包裹数乘以2欧元,就作为企业最终成本。
先把订单、包裹、申报项目接成一条线
一张订单可能拆成多个包裹,一个包裹也可能有多种商品。惠泽建议选取实施节点前后的一批实际货件,保留四组编号:
- 订单与商品:店铺、订单号、SKU、规格、数量、销售及退款记录。
- 包裹与运输:运单号、拆包或合包关系、出库及运输记录。
- 进口与申报:申报编号、接受申报日期、逐项货物资料及申报方确认的计费项目。
- 账单与付款:承运商账单号、费用名称、币种、金额、付款人和实际结算记录。
由运营解释订单拆分,仓库补齐包裹与实货关系,物流负责人向承运商取得申报及收费明细。财务用这些记录核对账单,再归集到对应商品或批次。申报项目的划分由企业与实际申报方依据适用要求核实,账务分摊保留一致、可追溯的口径。
账单里几种“费用”,逐项分开核
区分收费性质。UHF、关税、VAT、承运商清关或代垫服务费分别列示,核对收费方、计费依据和凭证。费用名称相近时,先取得解释,不把整张进口账单笼统记为运费。
核对承担方。查看销售合同、物流报价及适用交付条款,确认该费用由企业、平台还是收件人承担。消费者在结账时支付过相关金额的,还要关联订单收费、平台结算与后续承运商账单,查明是代收待付、成本补偿还是其他真实安排。
检查是否重复计入。报价已包含的费用、平台结算已扣的款项和承运商另行收取的费用,应放在同一笔业务下比较。发现重复或无法对应的项目,由物流负责人向承运商查询,财务记录差额、依据与处理结果。
VAT按实际路径核对。IOSS、特殊安排及一般进口程序的资料和税额处理各有对应要求。企业向实际申报方确认使用路径,财务分别保留税额、费用及可取得的凭证,再按适用账务税务规则处理,避免把不同路径合并成一个统一税率或统一可抵扣结论。
退货退款发生后,沿原货件继续跟进
客户退款、商品退回和承运商出具贷项通知是不同节点。出现退货时,将原订单、申报记录、费用账单、退款及贷项逐一关联,按收费项目核对处理结果。尚未取得退费或调整依据的金额,列入未结事项,不提前冲减成本。
例如,一张订单拆成两票出运,客户只退回其中一件,这是常见经营场景。核查时应定位对应包裹和申报项目,再分别跟进客户退款、库存处置及费用调整,避免按订单总额一次冲销全部费用。
惠泽协助把费用变成有依据的成本资料
企业提供一批订单、包裹与申报清单、承运商账单、费用承担条款和付款记录后,惠泽可在现有跨境财税及资料核对服务范围内协助整理:
- 订单—包裹—申报—账单对应表:保留原始编号、期间和商品关系,说明拆分或合并情况。
- 费用承担与差异台账:逐项记录报价包含、平台扣费、承运商收费和付款的对应,跟进重复、缺项及争议。
- 商品或批次成本复核底稿:分别列费用、税额和汇兑,按企业既定口径分摊实际支出,标明尚待核清项目。
- 退货与月结跟进清单:区分客户退款、实货退回、贷项和实际退费,明确责任人与完成依据。
首批账单到达时先抽查,业务路径或收费条款变化时及时更新,月度结账复核未结差异。客户确认交易、物流及申报事实,惠泽协助核对资料和账务,让商品利润复盘使用同一套有来源的费用明细。
官方来源与相关资料
欧委会官网实施说明发布于2026年10月7日;配套解释指引版本为10月5日。本文于11月3日核对来源,官网发布日期与政策说明日期分别记录。
可结合商品标识与出口资料核对准备商品明细,了解惠泽跨境财税合规服务,或带一批欧盟货件账单联系惠泽。