
EXPORT VAT · POLICY GUIDE
跨境电商出口增值税:纳税主体、计税依据与申报自查
出口增值税自查,先确认出口主体与经营模式,再核对适用政策、计算口径和办理节点。开展自营或委托出口的企业,可准备报关凭证、出口合同、委托代理手续及收汇记录,按业务年份逐笔梳理;下文分别列出主体、计算依据与申报进度的核对方法。
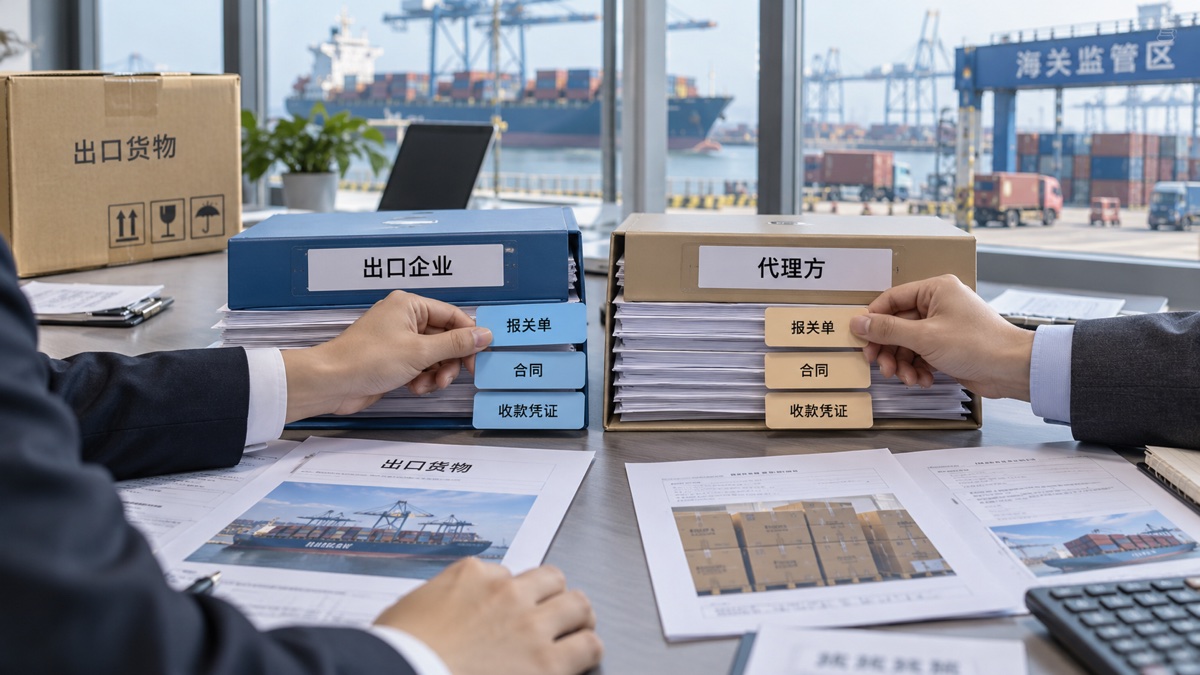
一、谁来申报:先区分自营与委托出口
申报责任结合真实交易、报关凭证和委托代理手续确认。逐笔核对出口货物发货人、实际经营主体、合同关系与代理证明,将各方职责和办理状态写清楚。
| 出口模式 | 申报责任与核对重点 |
|---|---|
| 自营出口 | 由出口企业履行相应纳税义务;核对本企业是否实际参与经营,以及合同、报关、收款和申报资料是否相互对应。 |
| 委托出口,按规定办理手续 | 由委托方按规定办理退(免)税、免税或缴税;核对委托关系及《代理出口货物证明》等适用凭证。 |
| 委托出口,未办理规定手续 | 按照实施条例第四十八条,由出口货物发货人申报缴税。物流与报关安排分别登记,委托代理出口手续逐项核对委托协议、适用证明及办理状态。 |
惠泽建议:把报关凭证、出口合同和委托协议放在一起核对,逐笔写清实际经营主体、委托关系和手续办理状态,查明主体差异与手续缺口,明确补充资料和下一办理事项。
二、按什么计算:分清退(免)税、免税与征税
下表列示常见货物的计算口径。生产企业的特殊货物、加工业务及其他例外,按对应政策条款核对。
| 情形 | 主要计算口径 |
|---|---|
| 生产企业退(免)税 | 通常从实际离岸价出发;进料加工、使用免税原材料等情形,按对应规定计算扣减或适用专门口径。 |
| 外贸企业免退税 | 普通购进货物主要依据增值税专用发票金额或进口增值税缴款书计税价格;委托加工、修理修配货物另有规定。 |
| 出口免税 | 普通出口货物以离岸价或销售额核对,来料加工复出口等业务按对应规定处理;出口免税业务同步落实申报要求。 |
| 出口征税 | 区分一般纳税人与小规模纳税人,分别核对含税换算、税率或征收率及适用扣减。分别核算销项税额与最终应纳税额,并核对适用的抵扣与申报项目。 |
三、什么时候申报:区分业务年份与期限节点
申报和收汇需要分别跟踪。对于适用 2026 年规定的普通报关出口退(免)税货物,次年 4 月 30 日是重要节点;满足凭证、收汇材料等条件的,之后仍存在在出口之日起 36 个月内申报的路径。保税区、非报关出口等业务起算点另有规定。
2025 年 12 月 31 日及以前发生的相关出口业务,按原政策处理。历史业务按发生时间和当时适用政策单独梳理申报期限与税务处理。
惠泽建议:为每笔业务分别记录出口日期、凭证收齐情况、收汇情况、已申报状态和下一办理节点。具体期限及例外,请查阅下方第 11 号公告第九条、第 5 号公告第四十八至五十条,并结合实际业务确认。
四、用四步自查,把问题变成待办
- 看主体:核对报关、合同、实际经营和收款主体,列出不一致事项。
- 查手续:确认自营或委托出口,核实委托协议及适用证明办理情况。
- 定口径:区分生产或外贸企业、一般或小规模纳税人,以及退(免)税、免税或征税情形。
- 排节点:按业务年份逐笔安排凭证、收汇、申报和复核负责人。
使用配套自查清单,打印或保存核对 → 查看出口退税资料准备清单 →
企业可按“主体、手续、计算口径、期限”四项整理出口业务。惠泽核对报关、收汇与申报资料,逐笔列明差异和办理节点。