
EXPORT TAX VOUCHERS · RECORD HANDOVER
广东出口专用税收票证调整,资料怎样衔接?
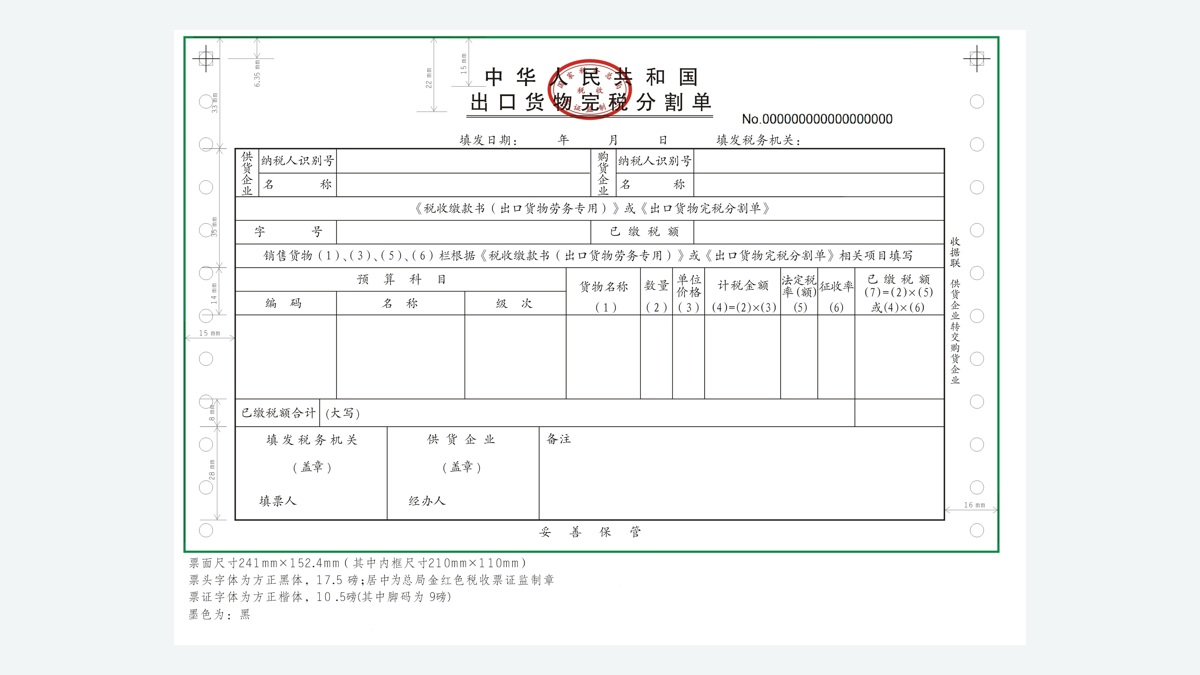
涉及已缴税出口货物再销售业务的企业,接收单证时需要注意一项即将实施的调整:广东省税务局明确,广东省不含深圳市的出口货物劳务专用税收票证,自2026年12月10日起改由税收征管系统输出打印。相关企业可提前梳理票证取得、核对和交接安排。
先确认涉及哪两类票证,以及企业所属辖区
本次公告为广东省税务局公告2026年第2号,成文于11月4日,官网11月5日公开,12月10日起施行。调整对象是《税收缴款书(出口货物劳务专用)》和《出口货物完税分割单》。企业先核对税务辖区和实际使用的票证名称,再判断本项调整与自身业务的关系。
这两类票证用于相关出口货物缴税及已缴税货物再销售的税收凭证衔接。普通采购发票、出口合同、报关和收汇资料仍按各自用途整理,不因看到“出口”二字就把所有单证统一替换。
取得渠道与印章方式,交接时一并记录
公告明确,可通过办税服务厅或电子税务局取得相关票证。官方解读介绍了税款缴纳后缴款书生成,以及已取得相关票证的货物再销售给其他出口企业时申请换开完税分割单的安排。
按官方解读,办税服务厅输出打印与电子税务局下载打印的印章处理方式有区别。企业交接时可一并留存取得渠道、下载或领取日期、票证版本与印章信息,按实际业务确认接收资料是否完整。
把原票证、再销售货物和新票证接到一起
对于确实涉及相关业务的企业,惠泽建议按一笔货物再销售建立对应记录:
- 主体与货物先对应。核对供货企业、购货企业、合同及货物明细,明确哪些货物属于本次再销售。
- 原票证与税款资料对应。留存原缴款书或分割单信息、已缴税资料及相关办理记录,核对字轨号码、货物数量和金额等实际字段。
- 新票证与交接记录对应。取得新票证后,复核其主体、原票证关联及货物范围,记录由谁提供、谁接收、是否仍有待补项目。
- 申报资料与账务期间对应。将票证放回相关业务批次,与采购、销售及申报资料核对,月末复核未齐资料及差异处理状态。
附件公开式样列有供货与购货企业、原票证信息、货物名称、数量、计税金额和已缴税额等项目。企业可用式样预先检查资料字段,但正式票证应按税务机关和系统实际办理结果取得。
职责分清,差异留在跟进表中解决
业务人员确认真实货物流转和合同安排,供货方协助提供原始票证及相关资料,企业财务核对税款和账务信息。惠泽在约定服务范围内协助梳理票证与业务对应表、资料补充清单、交接记录及未结差异台账,把缺失、重复或期间不一致的事项列明,交相应负责人核实。
票证补打、换开或系统字段问题,由企业向所属税务机关确认具体办理安排;惠泽协助整理查询所需业务资料和后续账务衔接。重要反馈及时记录,月度结账时统一复核尚未完成的事项。
原始公告、解读与附件
- 广东省税务局:调整出口货物劳务专用税收票证管理公告(2026年第2号)(成文11月4日,官网公开11月5日,12月10日施行)。
- 广东省税务局:本公告政策解读(2026年11月5日发布)。
- 公告附件:调整后的出口货物劳务专用税收票证式样(Word)。本文核查日期:2026年11月5日。
- 出口退税资料核查与申报协助 · 出口退税资料清单