
EXPORT TAX REFUND · HISTORICAL RECORDS
两家外贸企业2023—2025年度出口退税到账
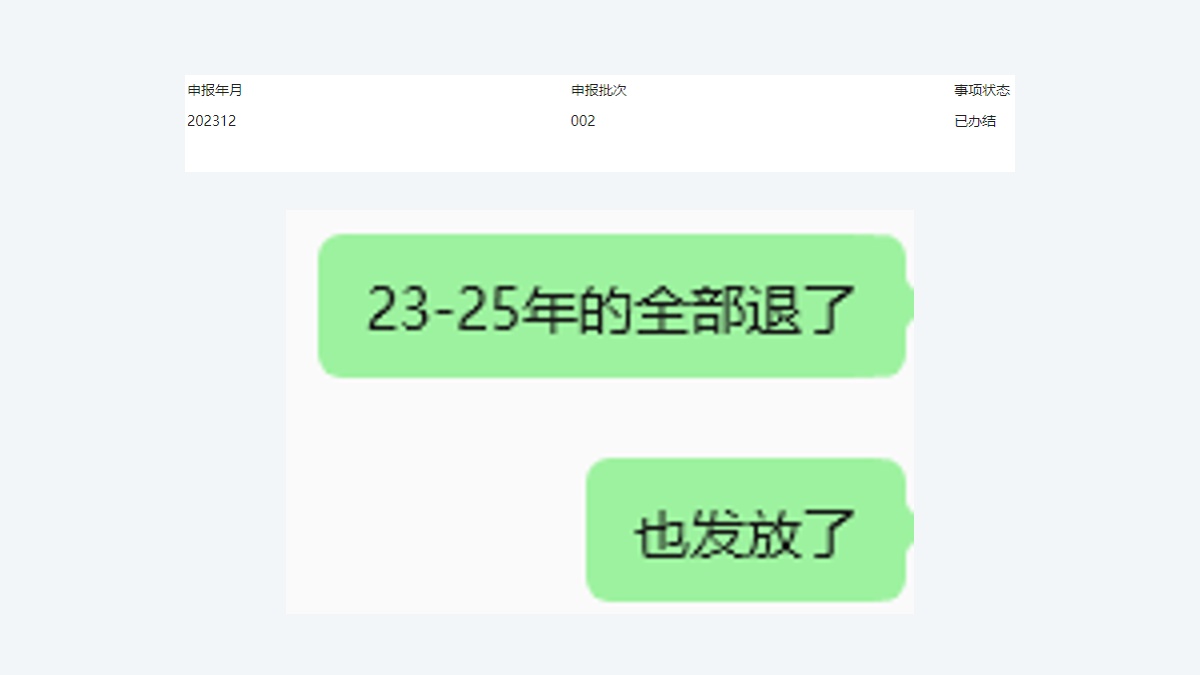
两家外贸企业的历史出口退税业务迎来办理成果:经梳理推进,2023—2025年度相关出口退税已顺利办结,退税款已全部发放到账。对企业而言,这既是历史事项的收尾,也让相关资金回到经营周转中。
历史业务办结,办理状态与到账结果分别核对
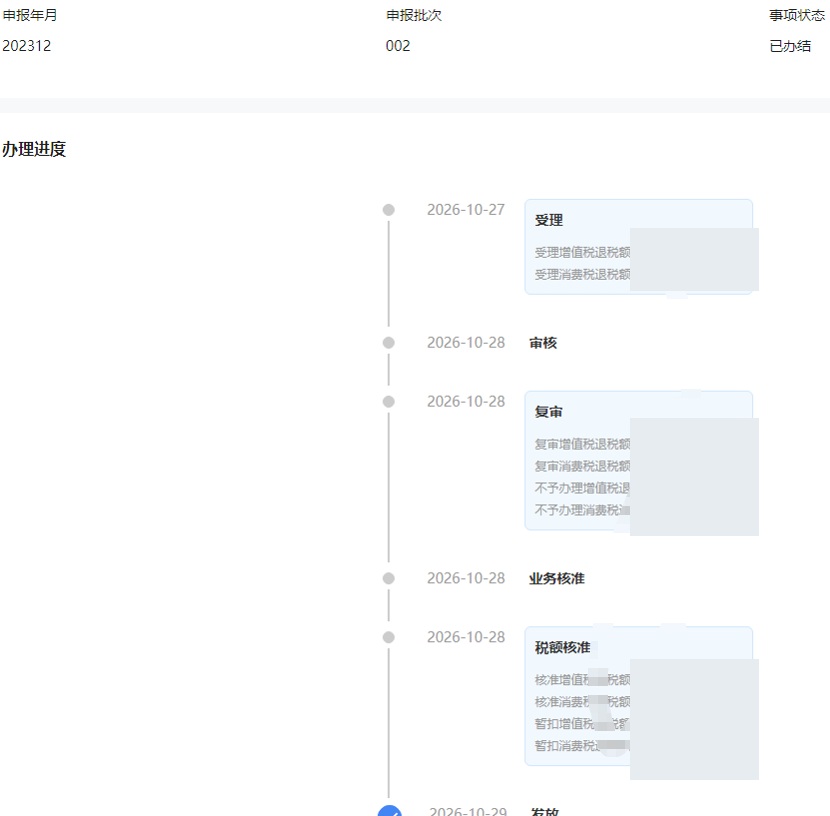
历史退税往往涉及不同年度、不同申报批次。看清一笔业务的进度,需要把受理、审核、复审、业务核准、税额核准和发放等节点,与客户实际收到款项的记录对应起来。
本次公开办理记录中,一笔申报年月为2023年12月、批次为002的业务显示已办结;相关沟通记录体现了审批、发放及客户确认。两家企业本次涉及的退税业务均已办结,相关款项已全部到账。
历史退税的关键,是把资料重新接回同一笔业务
面对跨年度的业务,惠泽重视按主体、年度与申报批次整理资料。企业可以先从三组对应关系着手,找出缺项和差异,再安排补充与复核:
- 业务与单证:将出口合同、采购发票、报关单及物流记录对应到具体订单或批次,核对主体、货物、数量与期间。资料缺失或口径不一致时,列明来源、提供人和待补事项。
- 单证与申报:把已申报、待补充、待反馈的事项分别列示,保留申报回执和反馈依据。对历史账务与申报资料的差异逐项说明,避免把不同企业、年度或批次混在一张进度表里。
- 发放与到账:按实际发放记录核对银行到账,再对应申报批次与相关账务。金额、日期或批次尚未匹配的,单独列入跟进台账,月度结账时复核。
客户、业务与财务配合,让历史事项有清楚的交接
客户协调业务、采购、物流和财务人员提供原始资料,并确认真实交易情况;惠泽在约定服务范围内协助梳理单证与申报资料、整理差异和待补清单、跟进办理反馈,并衔接到账后的账务核对。
资料核对可形成历史业务批次清单、单证对应表、资料补充清单、办理进度及到账核销台账。待补项按责任人与约定时间跟进,重要反馈及时更新,月底再与账务、银行记录复核,减少历史事项长期悬而未清。
退税到账后,继续做好档案与账务收尾
到账之后,企业仍需保存对应批次的申报资料、办理记录和银行凭证,完成账务核销及档案交接。后续出现资料更正或金额差异时,可以回到具体业务核查,而不是只保留一张结果截图。
惠泽持续深耕出口退税与跨境财税服务。对于尚有历史年度事项待处理的外贸企业,我们从已有资料与实际状态出发,先列清业务、再核对差异,帮助企业明确每一步需要准备什么、由谁配合以及怎样留存结果。