IMPORT DUTIES · ADVANCES AND RECOVERY
客户让你先垫进口税费,这笔钱该进成本还是应收?
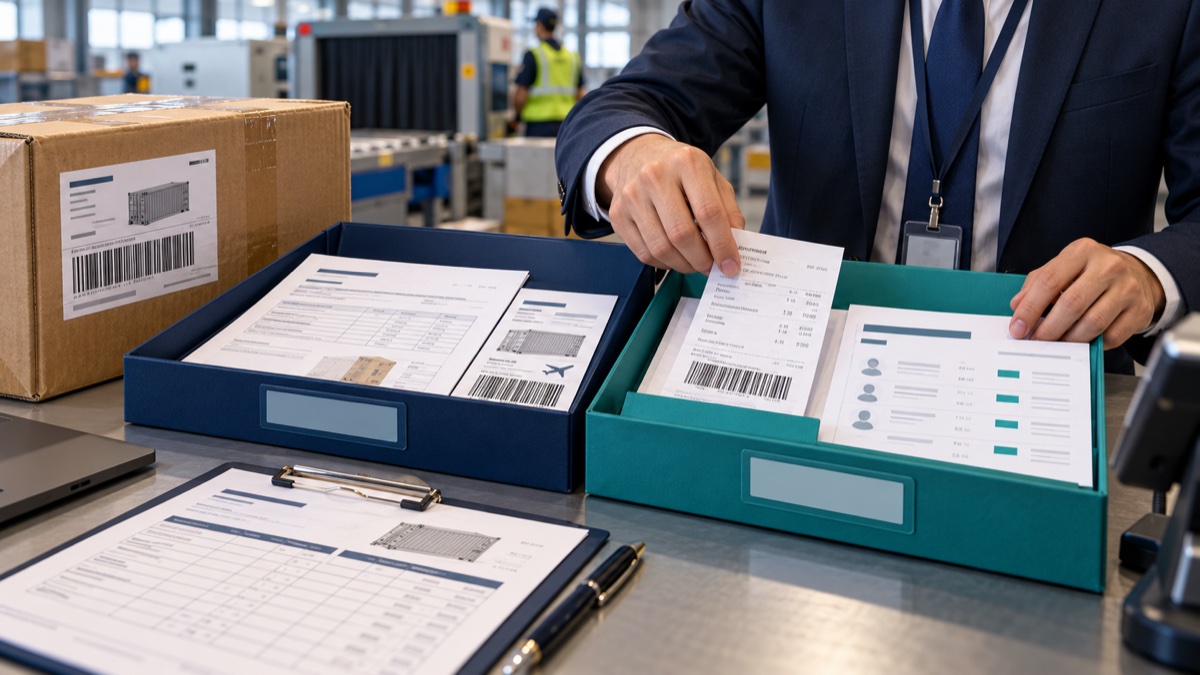
跨境发货后,客户请卖家先支付一笔进口税费,货物可以继续流转,财务却还要回答另一件事:这是企业承担的成本,还是替客户垫付、需要收回的钱?付款动作完成后,把承担关系和追偿依据核清,才能接好后续账务。
进口工具更新,让支付与清关资料更容易衔接
FedEx在2026年10月12日的新加坡官方新闻中介绍,亚太进口工具新增整合税费支付功能,将资料提交、清关状态、运输追踪与税费支付连接起来,并支持按需下载清关文件。
公告列明覆盖澳大利亚、新西兰、日本、韩国、菲律宾、新加坡、印度尼西亚、马来西亚和泰国九个市场。对向这些市场发货的企业,工具更新可以作为整理进口资料与付款记录的线索;费用由哪一方承担,仍需回到实际合同和交易安排。
不要只看谁付款,先看谁承担费用
惠泽建议用一票货物建立订单—运单—进口文件—税费凭据—付款记录的对应关系,再区分合同承担方、进口主体与实际付款方。
- 合同承担方:核对报价、交易条款及补充约定,明确进口税费是否包含在售价中、是否另行收取。客户临时要求代付时,保留费用范围与结算确认。
- 进口主体:从进口及清关文件核对收货方、进口人、货物和税费明细,不能只凭一个包裹标签判断业务归属。
- 付款主体:记录由卖家公司、境外关联公司、客户还是其他方实际支付;付款币种、金额与对应凭据分别列明。
- 追偿安排:如果按约定需由客户返还,列明客户、原订单、可追偿项目、结算币种、应收日期及确认依据,不把企业代垫款混入商品售价。
把税费、服务费和客户返还分开列
同一份承运商账单可能包含税费、清关服务、垫付服务及运输费用。先按明细拆开,再按合同、货物用途和适用账务政策判断归属。进口环节税款的成本归集或抵扣,还要结合当地规定、纳税主体及有效凭据复核。
有明确客户返还约定的代垫事项,建立追偿明细,并与账务应收记录对应;企业自行承担的费用,归入对应订单、货物或期间。由关联公司付款的,另核主体往来与原始依据,避免一个付款截图被两家公司重复列入费用。
钱收回来了,也要核对是哪一笔
运营负责取得客户对承担及返还安排的确认,物流人员补齐运单和清关资料,财务核税费明细与付款。惠泽协助把资料串起来,列出金额、币种、主体或凭据差异。
客户将代垫款与货款一起支付时,拆分商品应收与费用返还;部分返还、汇兑差额和争议项目分别记录。按约定结算日跟进未收事项,月结时对照银行流水与应收明细,确认本期实际收回及仍需追偿的金额。
惠泽协助形成可跟进的资料与台账
围绕跨境财税资料整理、费用核算和应收跟进,惠泽可以协助形成费用承担关系表、运单税费明细、代垫追偿台账、付款与回收对应表及待补资料清单。客户提供合同、进口文件与实际付款资料,惠泽核对归属和期间,将未解决差异交给对应人员补齐并跟进。
先把一票业务核完整,再扩展到同类订单。这样,运营知道哪些费用要向客户确认,财务知道哪些钱还需收回,月结也有可追溯的依据。