PRODUCT LAUNCH · CASH PLANNING
新品还没开卖,钱已经花出去了
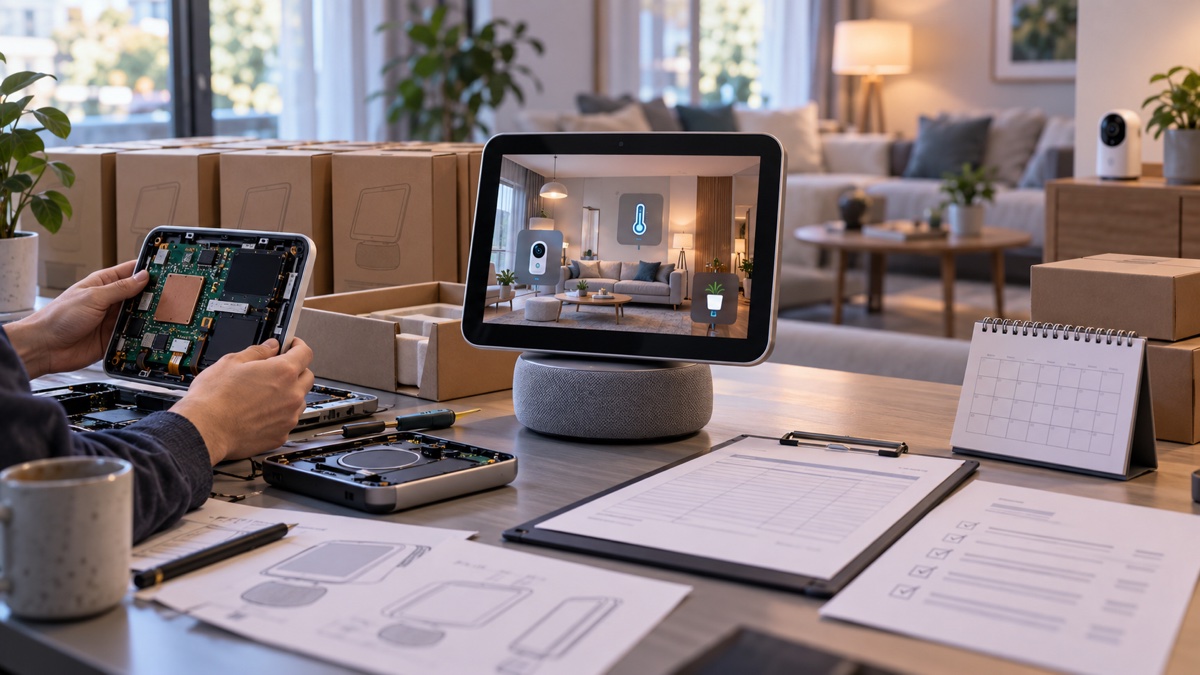
新品上架,是消费者看到的起点。对企业来说,打样、开模、首批采购和物流支出可能早已发生。真正需要提前想清楚的,是每一阶段花多少钱、付款依据是什么,以及这些钱何时能够通过销售回到企业。
从苹果新品的时间表,看企业自己的投入节奏
苹果于2026年10月13日发布智能家居设备 HomeView,并公布部分市场的预订安排,计划于11月13日发售。新品发布、预订与正式发售分属不同节点,给企业经营提供了一个值得思考的视角:产品走向客户之前,投入与回款应怎样衔接?
对消费电子、智能家居、配件及自有品牌卖家而言,可以借这个话题检查自己的新品项目。关注的不只是预计销量,更是样品确认、采购下单、生产交付、入仓销售和实际收款之间的资金安排。
立项时,把支出拆到阶段和具体事项
先给新品建立项目编号,将相关产品、SKU、采购主体和供应商联系起来。分别列出打样与修改、模具或开发、检测与必要配套、首批采购、包装、物流、仓储、推广及售后准备等事项,标注预算依据、计划日期、已付金额和未付余额。
这里的项目成本台账用于经营管理,入账仍要结合合同、实际用途、验收及凭证判断。模具归谁、能否重复使用、货款是否包含配套服务,都应由采购与业务提供具体说明,避免把不同性质的支出混成一个“采购成本”。
- 产品与运营:确认型号、版本、配件组合及目标市场,将变更同步给采购和财务。
- 采购:核对合同、报价、付款条件、交付标准及供应商收款主体。
- 仓储与物流:反馈在途、验收、入仓数量和费用,区分样品与可售库存。
- 财务与出纳:核对已付款、应付余额、凭证与业务事项,维护同一项目的资金记录。
下采购单前,先把付款节点和回款节点放在一起
制作一张按周或按月展开的资金安排表:一边列供应商定金、尾款、运费、仓储和推广付款,另一边列有依据的预计销售收款。平台订单、预订意向、客户定金与银行到账分别记录;预计回款应说明订单依据、退款情况、结算周期和仍待确认的条件。
用正常销售、销量较慢、交付延期等不同情形检查未覆盖的资金需求,再由企业负责人决定首批数量、追加采购时点和可接受的投入范围。假设改变时同步更新计划,不把意向订单直接当成已经可使用的现金。
如果合同允许分阶段付款,应将验收条件、交付数量及对应凭证落实到台账。具体采购和资金决策由企业依据实际经营情况确定,财务记录要能解释每笔安排背后的业务依据。
上市后,追踪已经投入的钱去了哪里
首批销售后,按项目衔接采购、入库、订单、退货、平台结算和银行流水。看清已售商品对应成本、尚在仓库的数量、仍在途的货物及尚未到账的销售款,并单独列出待补费用和未解决差异。
新品改版、配件更换或退货增加时,及时更新库存与成本记录。追加采购前复核实际销售、可售库存、应付余额和回款进度,让补货建立在已核实的数据上。
惠泽如何协助把新品资料与财务记录接起来
惠泽围绕约定的财税服务范围,协助企业归集采购合同、付款流水、发票、物流、平台报表与账务明细,核对主体、项目、订单和资金的对应关系。对于已有投入但资料分散的项目,可先选取一个新品或一批采购,逐项定位未匹配付款、待补凭证和跨期事项。
交付可落实为新品项目支出明细、付款与合同对应表、资料补充清单、库存及结算差异记录,并协助梳理供企业内部资金安排使用的已付、应付与预计回款依据。经营预算中的假设与实际账务结果分开列示,便于负责人持续复核。
准备最近一批采购的合同、付款记录、入仓资料和平台销售报表,就能从一项具体差异开始。把项目账理清,让新品热度之外的投入、库存和回款也看得明白。
热点来源与实用入口
- Apple:HomeView 官方发布公告,发布于2026年10月13日,预订与发售安排以公告所列市场为准;本文核查日期2026年10月16日。
- 惠泽跨境财税合规服务 · 跨境收付款核对 · 电商报表导出指南 · 咨询惠泽