BUSINESS PRACTICE · TRANSACTIONS AND SETTLEMENT
网店、门店共用一套收款,财务怎样分清每笔收入?
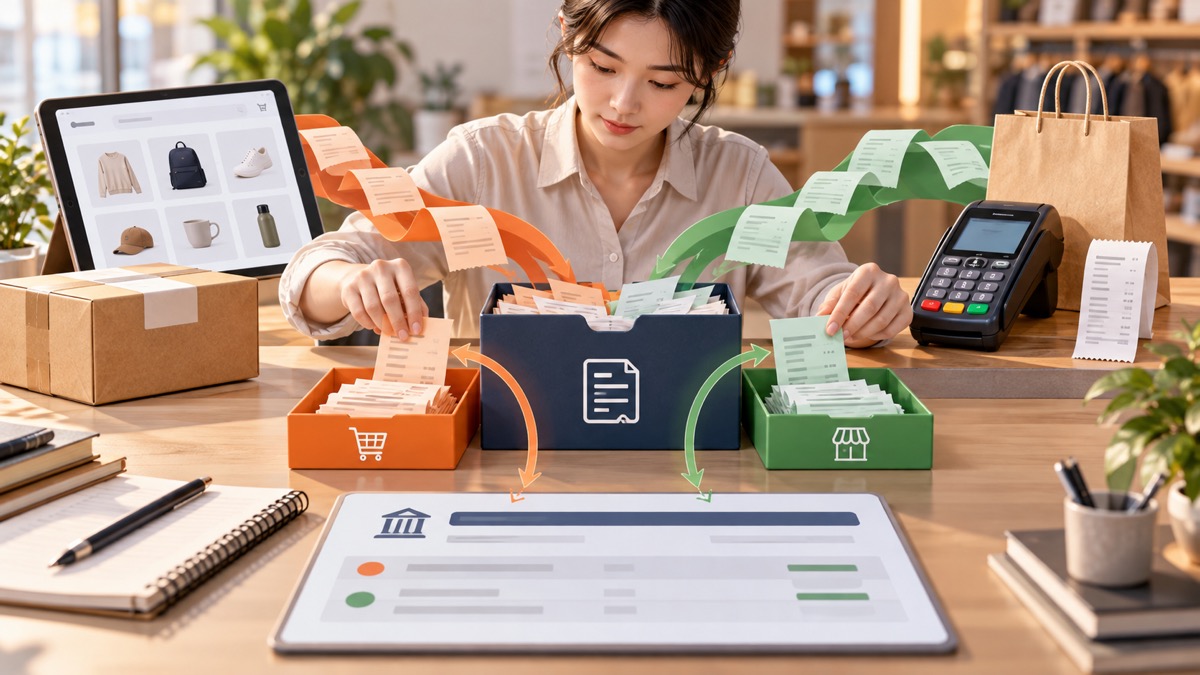
跨境品牌把网店做到海外门店、快闪活动,收款工具也在打通线上与线下。统一看板和结算能减少操作切换,但企业仍要回答:这笔销售来自哪里、属于哪家公司、扣了什么费用、退款对应哪笔订单?一笔银行到账,需要能够拆回每一笔业务。
线上与线下收款开始共用结算设施
2026年10月20日,Checkout.com宣布拓展线下支付,并介绍与Mollie的合作。其方案让线上和线下交易共用收单关系、平台及结算设施,通过共享看板查看交易。公告中的推出安排是先英国及欧洲经济区,再到美国。
对准备海外门店或同时经营独立站与实体店的企业,这个热点的实务价值在于提前整理渠道和交易对应关系。渠道增加后,可以汇总查看经营情况,但主体、订单、收费和退款依据仍需逐项保留。
第一张表,先写清渠道与收款主体
把网站、门店、快闪点位和实际使用的商户账户列出来,分别核对销售及签约主体、收款账户、结算银行、币种、交易渠道和终端标识。多家公司参与时,按服务合同及清算范围确认资金归属,不能因共用品牌或看板就合并成同一家公司。
运营负责说明销售场景和渠道配置,企业负责人确认主体及合同安排,财务对照收单协议、结算规则与银行资料。每次新开门店、新增账户或更换结算安排,都应更新这张表及生效日期。
用交易号连接订单,用结算批次连接银行
- 订单层:保留原订单号、销售渠道、门店或网站、商品明细、折扣、销售日期和币种。线下收银记录、线上订单与发票分别留依据。
- 支付层:对应支付交易号、商户及终端标识、支付时间、状态和金额。支付失败后重试、拆分付款或部分付款时,核实哪些交易实际成功。
- 结算层:将成功交易关联到结算批次,拆列退款、手续费、其他调整和待结金额。保留批次中每个组成项目的解释。
- 银行层:核对结算账户、到账日期、币种及金额。换汇和跨期到账另列差异,避免把到账净额直接当成销售收入。
销售额、账务收入和结算净额各有口径。企业应按实际交易及适用账务政策核对收入确认,同时用结算明细解释费用、退款与到账差异。手续费已经在结算中扣减的,复核时要避免再次重复扣减。
线上买、线下退,先查原交易和实际退款路径
企业若设置跨渠道退货或退款流程,应同时保留原销售订单、退货受理记录、审批依据、退款交易号及实际退款渠道。门店受理退货、库存收回和客户收到退款是不同节点,要分别确认进度。
部分退货、跨月退款、换货补差价和支付渠道退款失败,分别列明原金额、调整金额、已处理金额与未结事项。业务确认退货及收费安排,财务核实退款和结算记录,仓库确认商品状态。支持哪些退款路径,按企业实际系统、服务商规则和合同核对。
日常跟异常,月结再把渠道汇总接好
门店或运营每日提供交易及退款异常,财务按结算批次核对未达项;月末按主体、渠道和币种形成汇总,再与账务和银行记录复核。节假日或跨时区导致的日期差异保留原始时区,避免直接以银行入账日改写销售日期。
对无法对应的到账、重复交易或退款未结,登记具体编号、金额、原因、处理依据、责任人及跟进日期。只有汇总数而缺少逐单路径时,优先补齐明细,而不是先用一个调整数把差额冲平。
惠泽协助打通的是资料与账务的对应关系
企业提供渠道配置、收单合同、订单与交易明细、退款资料、结算报表和银行流水。惠泽可协助整理渠道与收款主体表、订单—交易—结算批次对应表、跨渠道退款差异台账、渠道收入与费用复核表,明确资料缺口、差异处理与月结责任。
这些准备也适用于仍使用不同支付服务商的企业。先把每条收款路径核清,再按实际业务汇总,才能在渠道增长时继续看清收入、费用和回款。
官方来源与相关服务
Checkout.com:拓展线下支付及线上线下统一收单安排,2026年10月20日发布,10月22日核查。