PROMOTIONS · SETTLEMENT CLARITY
优惠券替客户省了钱,这笔让利到底算谁的?
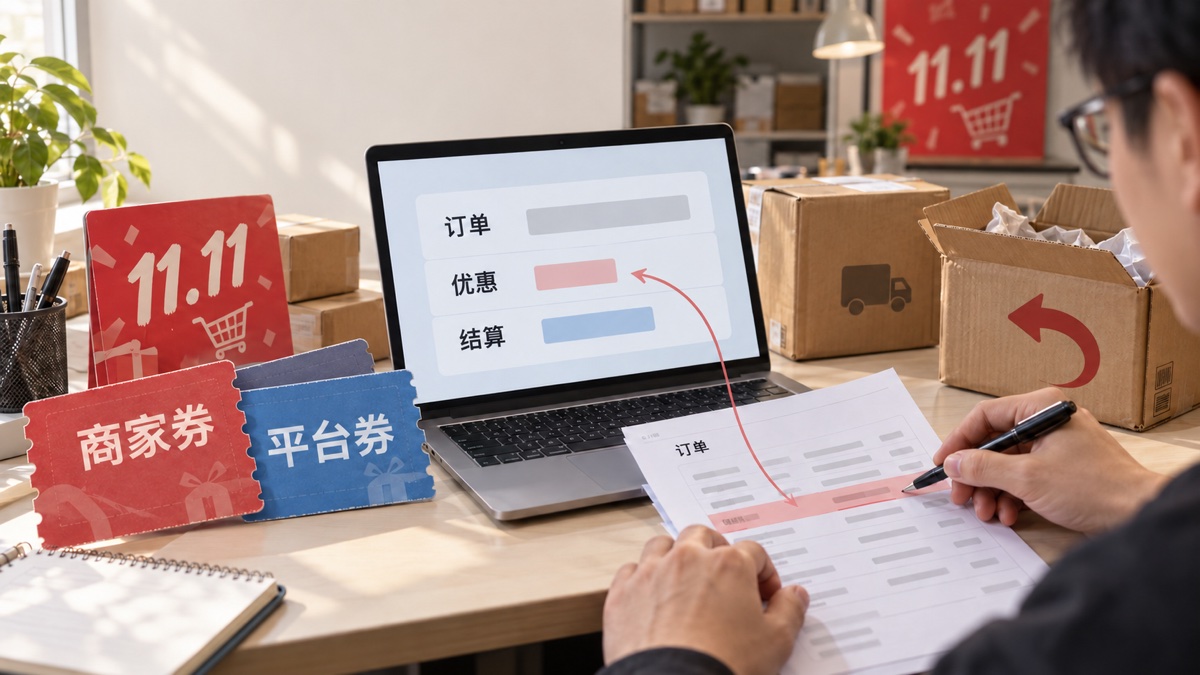
客户在支付页面看到的是优惠后的价格,商家面对的却可能是商家让利、平台补贴、退款调整与结算扣款的不同组合。活动卖得热闹,财务更要能够解释:这笔优惠由谁承担,平台最终应结算多少,银行实际收到了多少。
双十一预售开启,先看清活动安排与结算依据
阿里巴巴于2026年10月15日发布天猫双十一相关公告,介绍预售当天开启、现货活动于10月20日20:00在中国开始,并提到面向88VIP会员的优惠券安排。活动启动,也是商家提前整理促销核算资料的合适时点。
对同时经营内外贸及国内电商的企业,本文建议围绕自身参加的活动梳理优惠与结算。每项优惠的承担方、补贴条件和退款处理,都要查对应活动条款及实际结算记录;不同平台和不同活动分别建立口径。
第一步:给每一种优惠找到承担方和依据
运营保存报名页面、活动规则、商家确认记录及有效期间,标明店铺、活动编号和商品范围。财务与运营共同核对商品折扣、店铺券、平台券、会员优惠及其他补贴项目,分清商家承担、平台承担和双方分担的部分,尚未明确的项目列入待确认事项。
客户少付的金额,不宜直接全部记作商家让利;规则显示的平台支持,也要核对是否满足条件、是否已确认及是否进入结算。活动规则变更时保留版本及生效时间,便于解释同一商品不同日期的差异。
第二步:从订单还原优惠,再对到平台结算
建立订单优惠分担表,关联订单号、商品金额、客户实际支付、各项优惠及承担方、平台确认补贴、费用和结算批次。先选一个结算周期逐笔核对,再根据交易量调整处理频率。
核对时,从订单与优惠明细确认客户支付和优惠构成,再把平台确认的结算项目、费用、调整及暂留事项对到结算单,最后匹配银行到账。预售定金、尾款和最终交易状态分别衔接,合并付款、跨期结算及手续费单独注明。
管理台账按业务逻辑拆分项目,不代替会计与申报判断。具体收入、费用及补贴处理,结合合同关系、结算依据、发票和实际业务核实后落实到账务。
第三步:退款发生后,把优惠与补贴一起复核
退款不能只盯客户退回了多少钱。还要核对订单是部分退款还是全部退款、哪些优惠被回退、补贴是否被扣回、平台费用是否调整,以及调整进入哪个结算周期。
按原订单关联退款记录和后续调整,保留平台原因说明。运营核实客户及活动事实,财务定位影响期间,出纳核对实际资金;暂时无法匹配的事项,记录金额、责任人、补充资料和反馈日期。跨期事项持续跟进到最终结算,避免同一笔差异被重复解释或遗漏。
活动结束后,看成交,也看成本与未结事项
将活动商品销售、商家承担优惠、已核实的平台费用、采购物流及推广成本按一致口径归集;退货、待确认补贴、暂留资金与尚未到账款项单独列示。比较活动前后的商品表现时,注明统计期间、成本分摊和待补事项。
活动复盘应能回答三个具体问题:哪些商品的让利已有完整依据,哪些结算差异仍需处理,哪些活动安排需要在下次报名之前重新核算。成交额、账务收入、平台结算与银行到账各有口径,先把对应关系解释清楚。
惠泽怎样协助企业做清楚促销这本账
惠泽从业务资料和平台记录出发,协助归集活动规则、订单、退款、费用凭证、结算单和银行流水,按店铺主体、活动期间和结算批次核对。对优惠分担不清、补贴未匹配或退款跨期的事项,形成可跟进的差异记录,并与账务处理衔接。
根据约定范围,交付可包括订单优惠分担表、补贴与结算差异台账、退款调整明细、资料补充清单及活动费用归集说明。企业运营提供规则与订单事实,惠泽协助梳理财务对应关系和未结事项,让活动结束后有一套可以复核的资料。
沟通时可先提供一项活动的规则、一份订单及退款明细、对应结算单和银行流水。先核清一个周期,再把有效的核对方法延续到后续活动。
热点来源与实用入口
- Alibaba Group:Tmall Supports Brand Growth as 11.11 Draws Record Participation,发布于2026年10月15日;本文核查日期2026年10月16日。具体优惠承担与结算按商家所参加活动的条款核对。
- 惠泽跨境财税合规服务 · 电商报表导出指南 · 收付款资料核对 · 咨询惠泽