
REFUNDS · BALANCE RECONCILIATION
退款扣过了,回款抵补怎样核清?
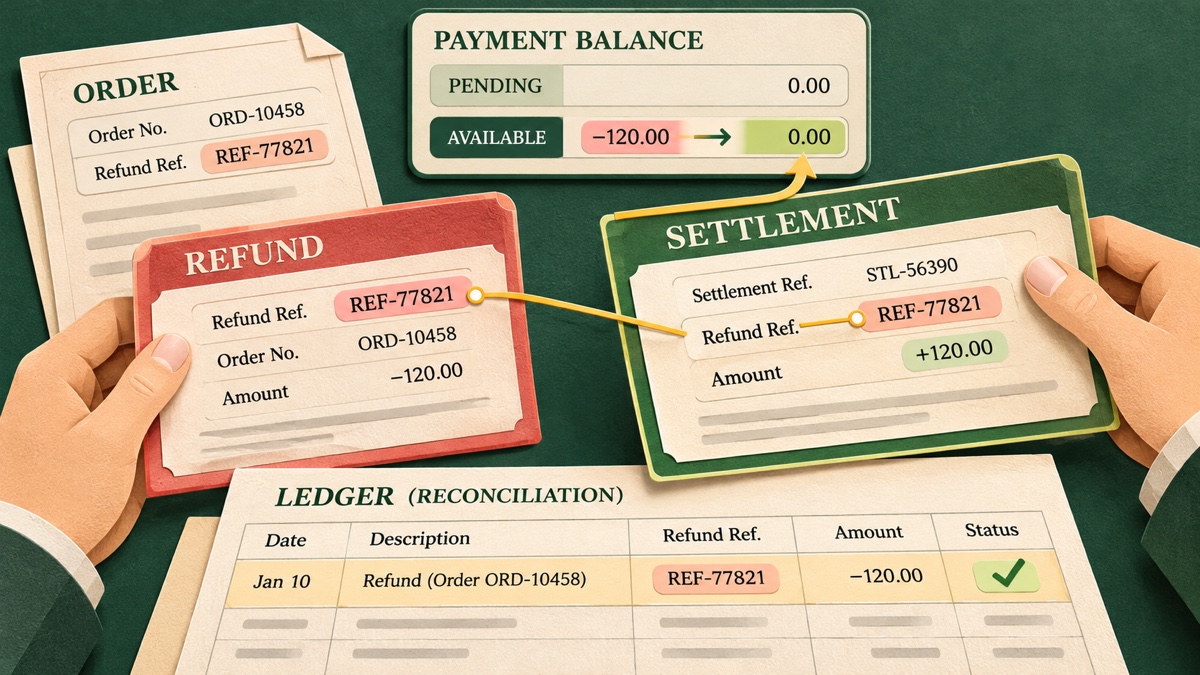
退款已经扣过一次,下一批可结算资金又被用来填补余额缺口。这时,少收到的部分怎样与原笔退款对应?对使用Checkout.com的跨境商户,接下来的余额处理变化,值得在结算前先核清。
12月7日计划调整什么?
Checkout.com在2026年10月7日发布的官方说明中,将2026年12月7日列为退款、拒付余额处理方式的调整日期:扣减位置由Pending(待可用余额)改为Available(可用余额)。Available不足时可出现负数,后续资金由Pending转入Available时,再用于抵补这部分负余额。相关报表也将体现余额影响的变化。
这项安排需要使用该机构收款的企业提前核对账户通知与报表。惠泽建议把重点放在一笔退款如何贯穿不同结算批次,而不是只比较本期销售额和银行净到账。
先区分三件事:退款发生、负余额抵补、银行到账
退款或拒付是业务事件,余额抵补是资金在账户内的后续处理,银行到账则是实际收款结果。同一事件可能跨不同日期和结算批次体现。把后续抵补再次当作新增退款或费用,可能重复扣减;只看最终到账,又容易漏掉仍未抵补的余额。
对账时应单列退款本金、拒付本金及相关费用,并对应各自的原始记录。余额名称反映的是支付账户内的资金状态,不能直接代替营业收入、客户应收或银行存款。
惠泽建议:按账户与币种,把一笔差异追到前后批次
- 固定核对范围。列明经营主体、商户账户、币种、报表期间和时区,保存期初与期末余额。不同账户和币种分别核对,避免将一边的缺口与另一边的转入直接相抵。
- 关联原交易。按可取得的交易、退款及争议编号,核对发生日期、金额、状态和费用。找不到原笔的记录先列入待匹配项,由运营补充订单、售后或争议资料。
- 标明新增与抵补。在资金变动对照表中分开记录本期新增退款/拒付、其他有依据的调整、Pending转入及其中用于抵补旧负余额的部分。沿原事件追踪,避免同一金额在两个批次重复计入。
- 接到结算与银行。核对实际结算批次、付款记录和银行流水;账户内转为Available、机构发起付款和银行入账分别记录。费用、币种转换、跨期及尚未付款的差异逐项跟进。
实施前与月末,各留一份可复查的底稿
实施前由收款负责人确认账户通知,保留旧格式样本并取得新格式说明;财务用同一业务的前后记录核对字段含义、金额方向与关联标识。实际切换后,先抽查有退款、拒付及跨批抵补的结算记录,确认映射,再按同一口径开展期间对账。
余额对照应能说明“期初差额从哪里来、本期新增哪些变动、后续转入抵补了多少、期末还有哪些未结事项”。外币、费用和人工调整单独留依据,差额不强行归到退款。每周由运营与财务跟进未匹配项;月度结账时,再复核账务期间、余额结转和银行到账。
客户提供原始记录,惠泽把核对关系与待办落到表上
客户协调运营、收款和财务人员,提供商户账户清单、平台原始报表、退款/拒付明细、结算及银行记录。惠泽在约定财税服务范围内,梳理交易与资金的对应关系,核查重复记录、跨期和缺项,形成资金变动对照表、结算差异台账、资料补充清单与月末未结事项表。
需要由支付机构解释的状态或调整,由客户向机构确认,惠泽跟进材料回收与账务衔接。这样,企业能说明净到账与原业务记录之间的差异,并按实际交易性质和适用账务政策处理。
来源与相关资料
- Checkout.com:退款及拒付余额处理方式调整(页面日期:2026年10月7日;计划实施:2026年12月7日;本文核查:2026年11月4日)。
- 惠泽跨境财税合规:平台、回款与账务差异核对
- 实用资料中心:财税自查与资料准备