RETURNS · INVENTORY AND RECOVERY
退货不是退款结束,库存和损失还要接着核
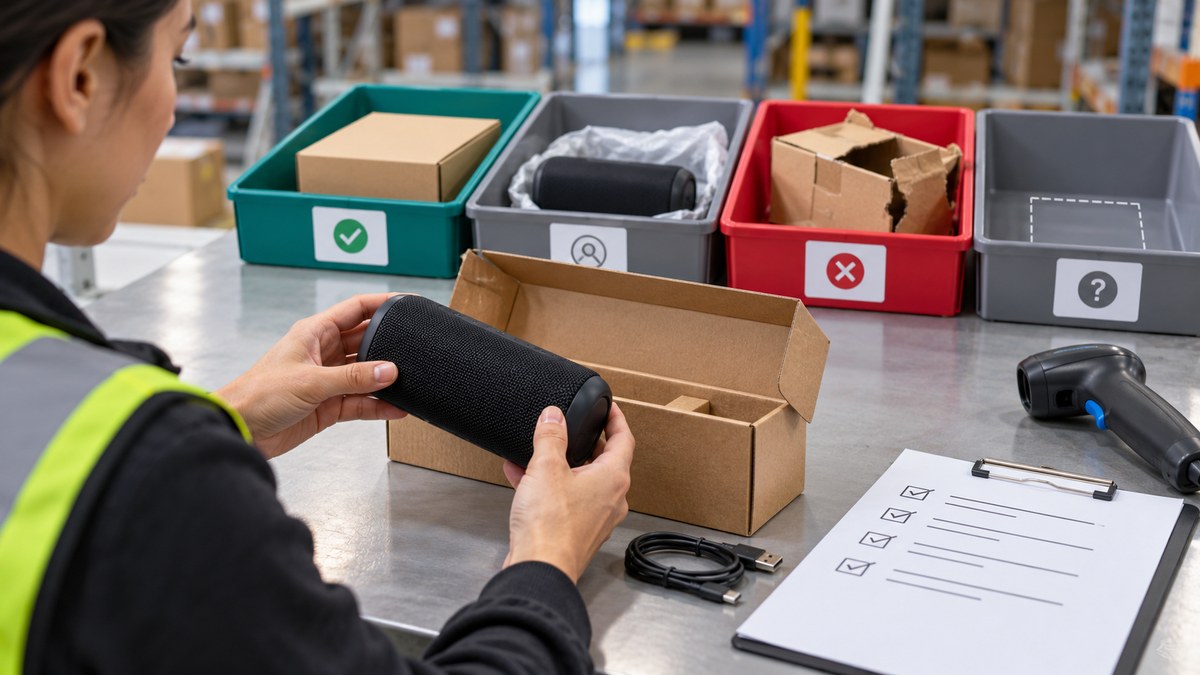
客户收到退款,企业的退货业务还没有结束。商品是否退回、能否重新销售、产生了哪些费用、最终保留多少价值,都需要接到库存和账务记录。否则,一笔退款处理完了,成本和损失却仍然说不清。
亚马逊退货分级与价值回收,值得卖家重新核对
惠泽核查的亚马逊美国站官方帮助说明显示,卖家可通过Customized grading提供包装、配件、真伪标识及功能等分级标准,供平台评估适用ASIN时参考;未覆盖的商品继续采用默认流程。
官方Grade and Resell说明将“恢复为新品”(Restore to New)与“作为二手商品销售”(Sell as Used)纳入价值回收计划,两项服务可分别选择加入。官方还明确:已加入恢复为新品服务的卖家,自2026年9月30日起,成功恢复并重新发布的相关退货适用现有处理费;没有单独叠加的翻新费用。具体商品资格、费率和账户设置,按美国站对应服务页面核对。
对企业来说,值得关注的不只是商品能否再次上架,还包括每次处理产生的费用和实际回收结果。以下从财务核对角度,梳理退款之后应继续跟进的资料。
把退款、退货入库和处置结果分开记录
建议以原订单为起点,将退款交易号、退货编号、ASIN或SKU、数量、币种和相关日期接起来。至少区分以下状态:
- 已退款、未确认收货:保留物流及平台状态,列为待跟进事项,核对是否仍占用原库存或已发生后续处理。
- 已退回、待评估:记录实际数量、附件与商品状态;待处理库存与正常可售库存分开列示。
- 可再次销售:区分直接恢复库存、恢复为新品、作为二手商品重新发布等路径,保留对应状态及费用依据。
- 无法继续销售:按实际移除、弃置、清货或其他处理记录核对数量、费用及后续账务资料。
退款日期、仓库收货日期、重新上架日期和再次销售日期可能不同。月度复核时逐项确认已发生和待处理事项,避免把“已退款”同时当作“已退回”“已入库”和“已报损”。
重新上架,也要继续跟进销售和回款
商品重新发布只是恢复销售机会。后续还要核对是否实际售出、成交价格、相关费用、结算和银行到账。原订单退款与再次销售的订单分别保留,通过退回商品及库存记录关联。
例如,一件商品退款后经处理重新上架,这是常见经营场景。财务应核清库存恢复依据、处理费用和再次销售记录,避免一边将原成本全部作为损失处理,一边又在新订单中重复结转同一成本。
看实际回收结果,先把费用和成本口径展开
业务复盘可分别列示再次销售收入或其他处置回收金额、处理费、仓储、移除、配送和其他实际发生的费用,区分预估与已结算金额。平台展示的定价比例或预期回收值,不能直接替代实际成交与到账记录。
账务处理则回到适用会计政策:核对退货后的库存成本、商品状况与后续处置证据,再判断是否需要调整成本、计提减值或确认损失。经营复盘与账务处理使用同一批原始资料,分别说明口径,避免将退款额直接当成最终损失。
分级规则由业务确认,费用与结果由财务复核
运营或产品负责人确认商品标准、适用ASIN及处置设置,保留规则版本和生效时间;仓库或平台提供实际状态与数量资料;财务核对处理账单、库存变化、销售及回款。
规则变更、附件缺失、重复收费、退回数量不符以及已处置仍挂库存等事项,单独登记原因、资料缺口和责任人。涉及平台确认的处理结果或费用争议,保留对应沟通和处理记录,跟进至结果落实。
惠泽协助把退款之后的资料闭环核清
惠泽结合企业提供的平台退款、退货、库存与费用报表,以及采购、处置和银行结算资料,协助核对数量、成本与资金关系,定位尚未完成的处理事项,并整理月度账务复核需要的底稿。
- 退货状态对应表:关联原订单、退款、收货、分级与后续处置记录。
- 回收与费用明细:归集重新销售、其他处置金额和相关费用,标明已发生与待结算事项。
- 库存及损失资料清单:核清恢复库存、待处理与已处置数量,整理成本及账务判断所需依据。
- 差异跟进台账:明确缺件、收费、数量及回款差异的责任人和补充资料安排。
退货处理是否完成,要看货物状态、费用、库存和资金是否都能解释。把退款之后的链路接起来,企业才能更清楚地衡量售后成本和商品的实际经营表现。
官方来源与相关服务
以下为亚马逊美国站官方帮助,2026年10月17日核验: