
SERVICE CHANGES · BILLING HANDOVER
追加服务已交付,账单跟上了吗?
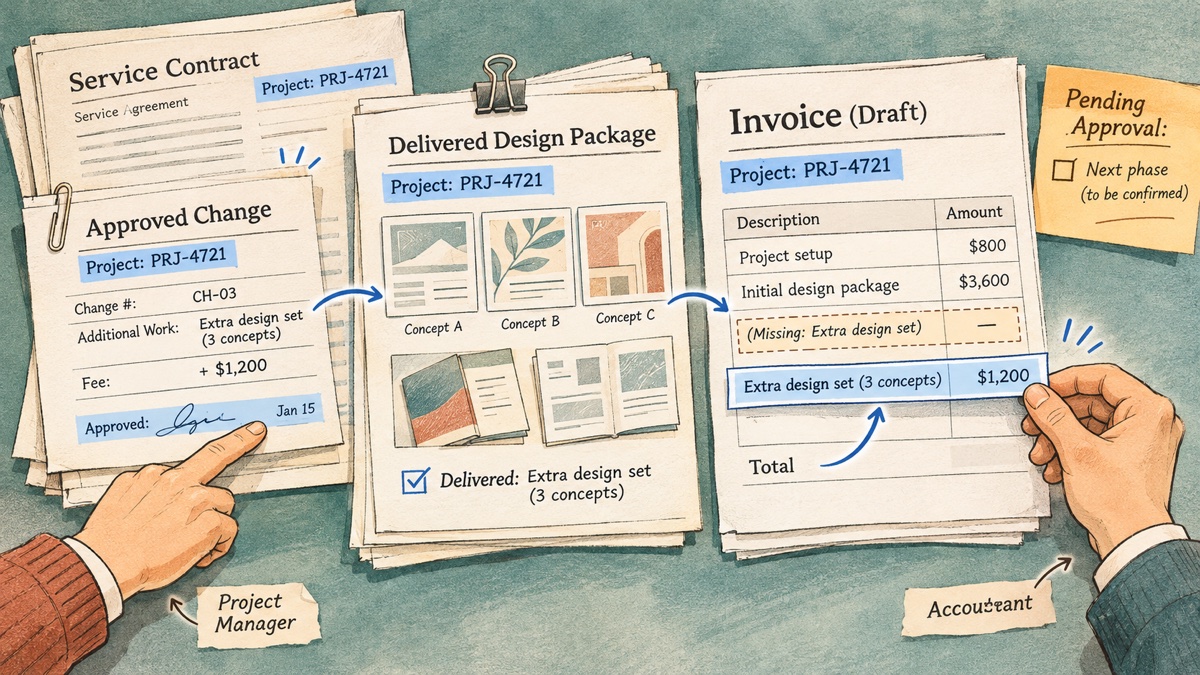
客户临时加了几项工作,项目团队已经交付,月底账单却仍按原合同金额发出。问题可能不在催款,而在追加需求、价格确认和计费资料没有及时交接。
近期经营议题:服务交付与计费之间的空档
Sage于2026年11月2日发布专业服务计费观察,讨论合同、交付记录与账单脱节的问题。这个议题也值得提供品牌运营、设计、IT及其他项目服务的企业复盘:工作增加以后,商业约定与财务资料是否一起更新?
从惠泽的财务核对角度,可以先把“待客户确认”“已确认待满足计费条件”“已达条件待出账单”“已出账单待收款”分别整理。不同状态需要不同负责人跟进,不能全部塞进一张催款表。
追加工作先核约定,再接计费
常见场景是:客户提出增加交付内容,项目人员先响应,双方随后才讨论费用。这类记录能够说明发生了什么工作,却还需要核对新增工作是否包含在原服务范围内、客户是否同意另行付费,以及由谁确认价格和计费时间。
惠泽建议业务负责人将原合同、服务范围、客户追加请求与后续确认放在同一项目下。未确认价格或存在争议的事项列入待确认清单;已明确纳入原价的服务按原约定跟进;有双方确认的变更,再衔接相应交付和计费条件。
用一张项目变更表,接清三个责任节点
- 销售或客户负责人核商业约定。记录原合同编号、追加内容、确认人、计价方式、币种、折扣与付款条款,并关联客户确认材料。涉及续约、套餐额度或额外用量时,注明适用期间及版本。
- 项目负责人核交付事实。对应实际服务内容、交付日期、工作量依据及验收资料,标明是否满足合同约定的阶段条件。工时增加、工作完成与客户验收分别记录,不能互相替代。
- 财务核计费与收款衔接。依据已确认条款和计费条件,核对账单内容、金额及出具时间;再分别跟进税务发票、账务处理、客户应收和实际收款。记录能相互追溯,才容易发现漏项或重复计费。
例如同一客户同时有月度基础服务与临时项目,核对时可共用客户编号,但要分别保留合同、项目与计费批次。基础服务已经出账单,不等于临时项目也已计费;客户支付一笔款项,也要先确认具体对应项目及期间。
每周看待办,月末核期间
惠泽建议项目团队每周移交新增及变更记录,财务对照本期计费清单检查遗漏。未确认价格的交回业务负责人;缺少验收资料的由项目负责人补齐;已满足条件但账单遗漏的安排核对处理;客户对金额有异议的单列差异原因和跟进人。
月度结账时,再对照合同及适用账务政策复核收入、合同相关资产或负债、客户应收与费用期间。账单、税务发票、会计收入和银行收款各有依据与时间,不能仅凭“做完了”或“开了票”统一判断收入与应收。对于跨月项目,保留交付进度和后续确认资料,便于持续复核。
惠泽怎样协助企业把资料接起来?
客户负责确认服务事实、商业条款、验收及客户沟通,并提供合同、变更确认、交付记录、账单、发票和银行流水。惠泽在约定财税服务范围内,协助核对主体、项目、期间和金额,整理服务变更台账、计费条件对照表、待确认与待出账单清单、客户应收明细及资料跟进表。
这些底稿让业务、项目与财务围绕同一事项处理差异:哪些需要补确认,哪些需要补资料,哪些已经进入计费与收款流程。经营安排由企业确认,财务记录则有据可查,并与月度结账和申报复核衔接。
来源与相关资料
- Sage:专业服务复杂计费中的收入遗漏问题(发布:2026年11月2日;本文核查:2026年11月4日)。
- 惠泽财税服务:合同、收入、票据与资金资料核对
- 实用资料中心:财税自查与资料准备