SERVICE PAYMENTS · RETURN REVIEW
境外服务费退回了,原来的付汇记录还要改吗?
境外服务费退回了,银行流水已经看到入账,原来的对外付汇记录是否也处理好了?对办理过服务贸易对外支付税务备案核验的业务,退汇、重新付款和合同变更,需要沿同一合同继续核对。
外汇局发布问答汇编,退汇后的核验记录值得再查
国家外汇管理局于2026年10月21日发布《服务贸易外汇业务政策问答汇编(2026年10月)》,整合并完善近年来发布的相关问答。其中,问题8说明:办理税务备案核验且发生全额或部分退汇的,银行应修改与相应备案表关联的付汇信息,将付汇金额改为零或扣减退汇后的实际金额,并按要求备注退款信息。
企业实际操作时,应将原付款和退汇资料提供给办理银行,核对关联记录的处理结果。汇编对现行办理口径作出整理,下面围绕有对应税务备案核验记录的服务贸易付汇,说明企业如何准备资料和衔接账务。
先分清三种状态,资料随状态对应
- 已汇出,后又退回:关联原付汇编号、退汇回单及原因,分清全额退汇或部分退汇,核对原币金额及实际退款。
- 已完成付汇确认,实际没有汇出:汇编问题16说明,银行应将关联付汇金额改为零并备注取消;企业以后重新付款时,银行按要求增加新的付汇信息。企业应保留银行取消或修改的处理记录。
- 合同继续执行,准备再次付款:将原付汇、退汇或取消、重新付款分别登记,核对实际累计支付和未付余额,避免把几笔流水当成同一次付款。
例如,企业因付款资料不完整而退汇,补充资料后再次支付,这是常见经营场景。经办人员应把两次付款与中间退回接在同一合同下,财务再核对费用、汇兑及实际服务履行情况。
一张合同表,接到银行与账务两端
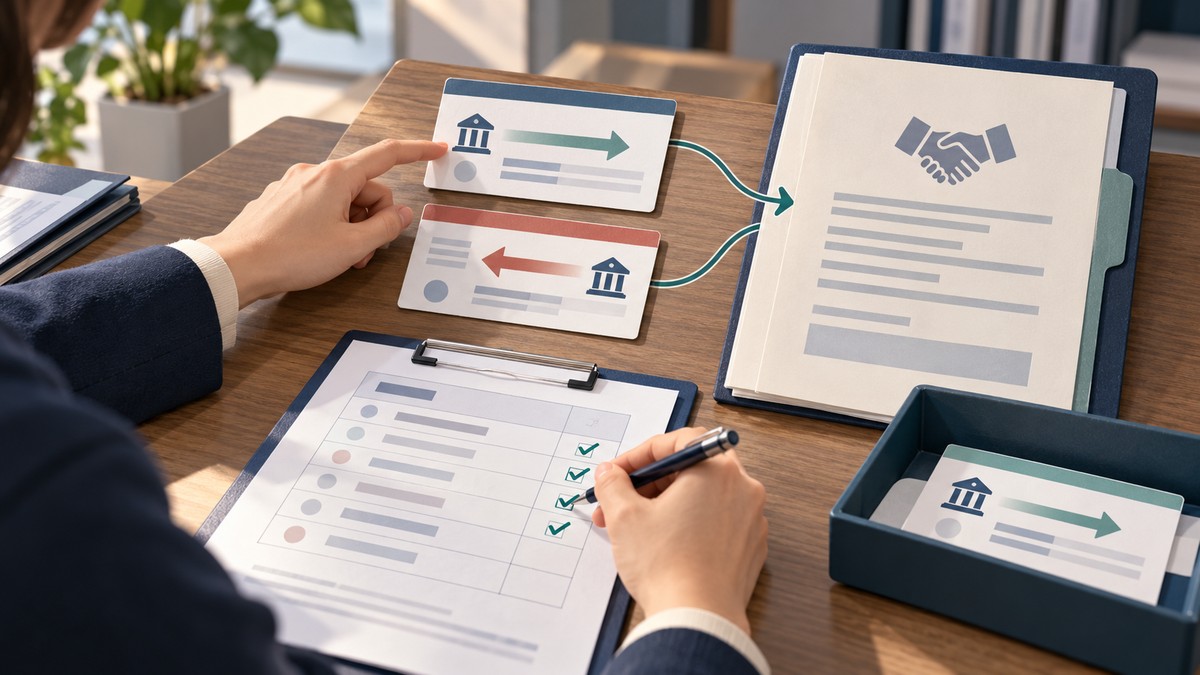
建议以合同编号为主线,建立付汇与退汇对应表,至少列明服务提供方、合同金额与币种、适用备案编号、原付款、退款、取消、重新付款和未付余额。
- 业务负责人确认服务安排。补充合同、发票或其他结算凭证、服务交付记录以及退款原因,说明服务是否取消、部分完成或继续执行。
- 资金经办人对接银行记录。提供原付汇与退汇凭证,确认需补资料、关联信息修改及重新付款的办理要求,记录银行反馈和完成日期。
- 财务核对金额与期间。原币金额与人民币账面金额分开,手续费、汇兑差额及尚未确认的差异分别列示,依据实际服务和适用会计税务规则复核费用、预付款或应付款。
- 负责人跟进未结事项。将退款未到、金额不符、银行记录待处理和资料缺失分别列入台账,注明责任人、下一步及完成依据。
退回资金是原付款链条中的一环。财务应先核清对应合同及资金性质,再确定账务处理,不能仅凭一笔入账就按新增销售收入登记。
合同改了什么,决定下一步补什么资料
汇编问题9区分了两类变化:合同总金额、支付标准或执行期限等重要信息变化,应先修改税务备案信息,再到银行办理服务贸易对外支付;付款或收款银行、账号变化,则由银行审核真实性、合规性后办理。
企业可保留一张合同版本表,将原合同、补充协议、生效日期和付款计划对应起来。业务人员确认变更事项,财务核对备案与账务资料,资金人员再按银行要求推进。日常发生退汇或变更时及时跟进,月度结账复核尚未关闭的差异。
惠泽协助把退汇后的资料与账务核清
企业提供合同及补充协议、原付款和退汇回单、相关备案资料及服务交付记录后,惠泽可结合真实交易协助整理:
- 合同—付汇—退汇对应表:关联各次付款与退款,分别列示原币金额、日期及处理状态。
- 资料补充与沟通清单:区分合同变更、账户变更、实际未付和已付后退回,明确企业向银行补充的业务依据。
- 费用和往来复核底稿:核对实际服务、预付或应付余额、手续费与汇兑差异,衔接月度结账。
- 未结事项台账:跟进银行反馈、资料差异和重新付款结果,形成可追溯的完成记录。
银行办理核验信息修改,企业确认合同与履约事实,惠泽协助核对资料和账务关系。把每个环节接清楚,退汇后的再次付款和月度复核才能有据可查。
官方来源与相关服务
国家外汇管理局于2026年10月21日发布,2026年10月28日核对。本文重点依据汇编问题8、9及16;问题6、7涉及同一合同多次支付及备案信息有效期,企业按实际交易和适用要求办理。