
ORIGIN · SUPPLIER CHANGE
换了零部件供应商,出口还能按原税率报价吗?
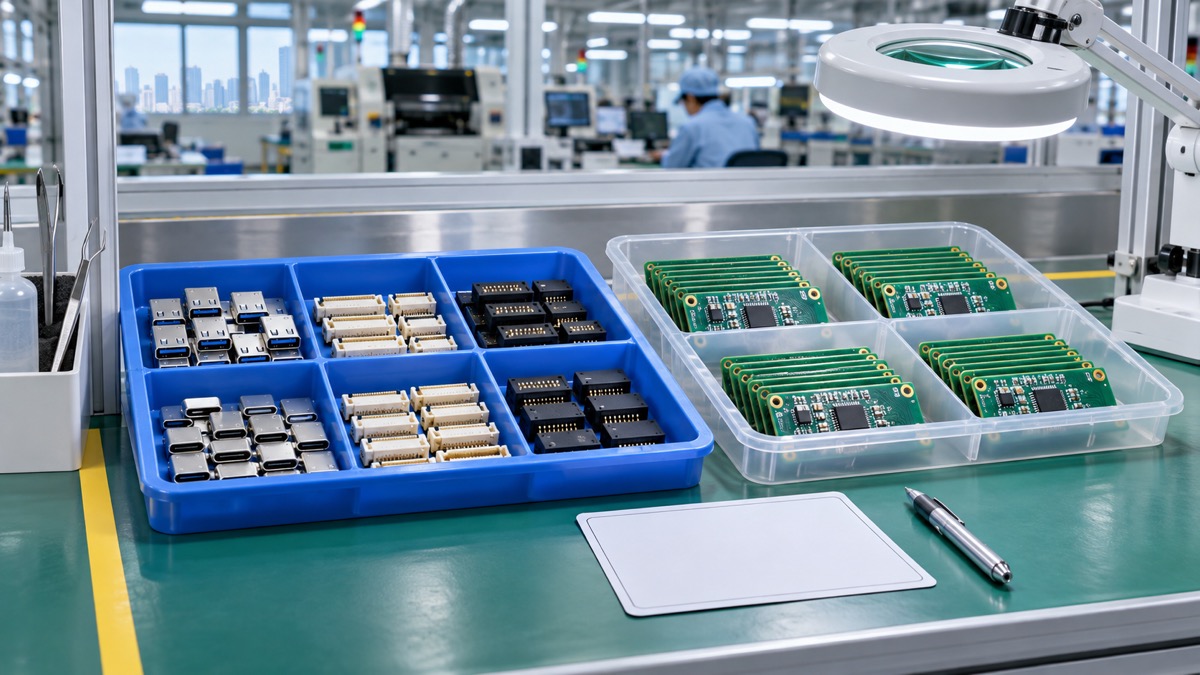
一款在深圳组装的控制器,外观、型号和售价都没有变,只是从下一批起改用另一家供应商的连接器。买家问:“上次进口享受了协定税率,这批也一样吗?”要回答的不是供应商在哪里注册,而是这批成品按哪项协定、哪条产品规则取得原产资格。
外交部11月19日公布的APEC中国东道主成果清单列入了《APEC实施原产地规则促进贸易倡议》。倡议没有设立统一的“APEC优惠税率”。以RCEP为例,海关总署第255号令第三条列明,即便使用非原产材料,满足对应产品特定原产地规则的货物也可能具备原产资格。换供应商不等于自动失去优惠,同一型号也不能直接沿用上批结论。
先找出第一批用新料的货
采购把旧料号、新料号、生产商和来源资料并列,仓库注明首次领用新料的生产批号。比如同一订单的前半批用了旧库存,后半批才换料,就要分别关联物料清单和出货数量。供应商发票能说明向谁采购,不能单独证明零件在哪生产或具有什么原产资格。
按成品规则决定要补哪份资料
由负责报关的同事先核实目的市场、拟用协定及成品编码,再找对应的产品特定规则。若依据税则归类改变判断,就要核对相关非原产材料与成品的归类;若依据区域价值成分判断,就要按适用规则更新成本数据;若看制造工序,则要能说明实际在哪完成哪些加工。不要拿另一款产品的比例门槛来算本批。
把复核结论带回报价和出货
财务留存与生产批次对应的成本版本,业务员标记报价是否以优惠税率为前提。资料不足时,先向买家说明哪些批次待确认,不承诺一定享惠;待规则、材料及出运所需的原产地证明核清后,再确认报价和交单安排。