
TRADE CREDIT · BALANCE RECONCILIATION
贸易信贷报告拟调整,远期收款和预付款先怎样核清?
货物已经出口,客户约定几个月后付款;向境外供应商预付了货款,货物却分批到达。这两类业务都需要持续跟踪账期和未结金额。近期贸易信贷报告方式的拟议调整,也提醒外贸企业先检查:合同、履约和银行记录能否说明每一笔余额从哪里来?
近期政策信号:报告方式拟调整,仍处征求意见阶段
国家外汇管理局于2026年11月2日就优化经常项目外汇管理公开征求意见,反馈截止12月1日。征求意见稿提出,自2027年6月1日起调整贸易信贷报告方式,增加余额报告选择,并拟对符合条件的A类企业予以豁免,具体规定另行公告。
以上是拟议安排,企业目前仍应按现行适用规定办理。是否属于贸易信贷报告范围、怎样分类及是否符合后续豁免条件,需要结合真实交易和正式规则向办理银行或外汇局核实。内部往来台账可以先整理好,为日常核对及后续衔接准备可追溯资料。
先分清两条线:谁欠企业款,企业的预付款用到哪里
惠泽建议将出口未收款和进口预付款分别建明细。前者核对实际履约、合同收款日和客户已付款项;后者核对款项支付、供应商履约及尚未对应货物或退款的金额。两条线的业务含义不同,不能把它们合成一个净余额就结束核对。
同一境外交易对手既买货又供货时,也先保留各合同、业务批次和收付款方向。合同约定、可办理的结算方式与账务抵销分别核实,不因对方名称相同就自行对冲。内部应收或预付记录,也需按适用口径进一步判断与监管报告的对应关系。
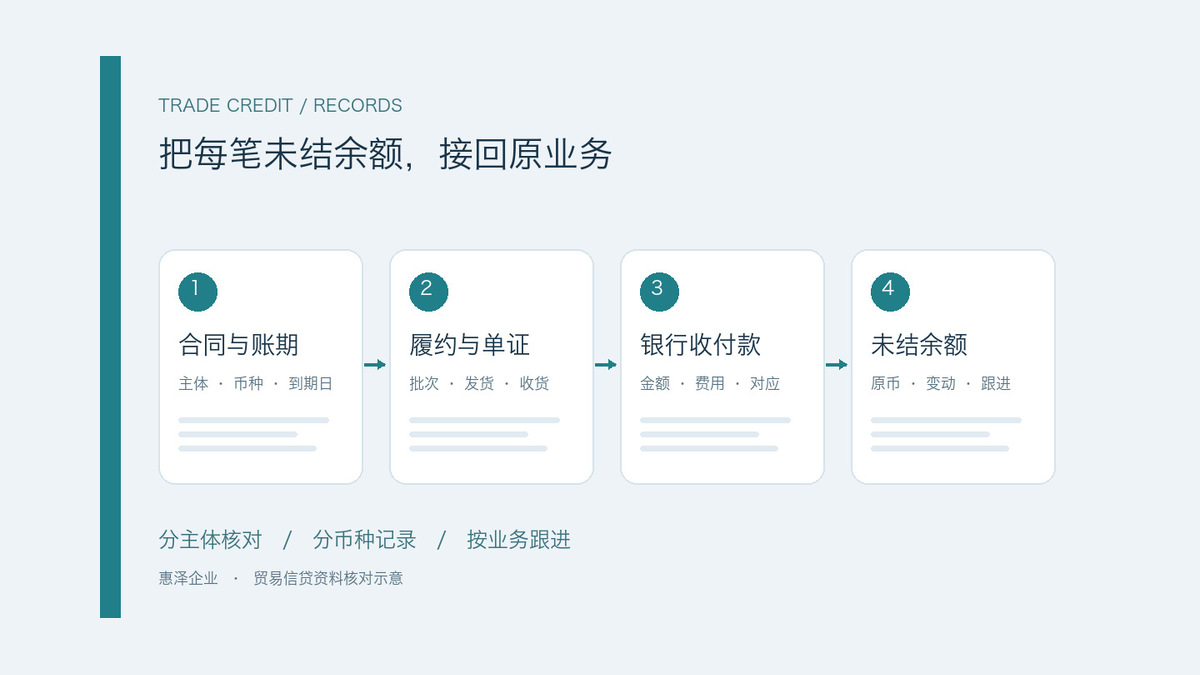
一笔业务保留四组对应关系
- 主体、合同与账期。记录境内企业、境外交易对手、合同或订单号、币种、约定金额、付款条件和到期日。延期、取消或改价的,保留双方确认及变更日期,不直接覆盖原账期。
- 履约与单证。关联发货、收货及适用的报关资料,注明分批履约情况。业务人员确认实际货物和交易安排,单证或仓库人员补充数量、日期及批次对应。
- 银行收付款与业务分配。将每笔实际收付对应到合同和批次;一笔款涉及多个订单时保留分配依据。银行费用、汇兑及退款单列,避免把到账差额全部记作客户少付。
- 未结余额与后续事项。区分已到期、未到期、存在争议和待补资料的项目,列明责任人、下次跟进日及所缺依据。收款承诺、付款指令与实际到账各自记录。
分批收付时,余额要能沿原业务追溯
例如一张出口合同分批发货、客户分两次付款,财务先按双方约定和实际履约对应每次款项,保留尚未结清的批次及到期日。收到一笔预收款,也要与尚未履约部分分别说明,不能只看银行余额判断合同已经结清。
进口预付款则沿着原合同跟踪:实际付出多少、哪些已经由履约结转、是否发生退款或价格调整、还有哪些未结项目。收货确认与财务结转之间存在时间差时,记录待核事项,由业务、仓库和财务共同确认,不把不明差额直接计入费用。
每周跟进到期事项,月末核清余额变化
业务负责人每周更新回款及供应商履约进展;财务依据银行记录核对实际收付,对临近到期、逾期和长期未履约项目分别跟进。涉及账期变更的,由业务负责人补齐确认材料,再更新到期安排。
月末按境内主体、交易对手、币种和业务类型核对期初、本期新增、收付或履约结转、调整及期末余额,分别与往来明细和相关单证对应。原币余额和记账本位币金额分开保留,汇率及汇兑处理按适用账务政策复核。内部台账汇总完成后,再按当期适用报告口径衔接办理资料。
惠泽协助企业形成哪些核对底稿?
企业负责确认交易事实、账期安排和对手沟通,并提供合同、单证、银行记录及既有报送资料。惠泽在约定财税服务范围内,协助整理合同与收付款对应表、原币未结余额明细、到期跟进表、资料差异清单和月末余额核对底稿,将缺失资料、未匹配款项和待确认调整交相应负责人处理。
这项准备的重点是让每笔余额有业务来源、每次变动有依据、每个未结项有人跟进。后续正式政策及办理要求明确后,企业可以在已有资料基础上核对衔接事项。
原始来源与相关资料
- 国家外汇管理局:优化经常项目外汇管理公开征求意见通知(2026年11月2日发布;2026年11月7日核查)。
- 附件1:通知征求意见稿及附件(PDF);附件2:起草说明(PDF)。
- 跨境财税资料核对服务 · 月度结账资料清单