
TRAFFIC MEASUREMENT · BUSINESS REVIEW
流量少了、转化率高了,先核统计口径
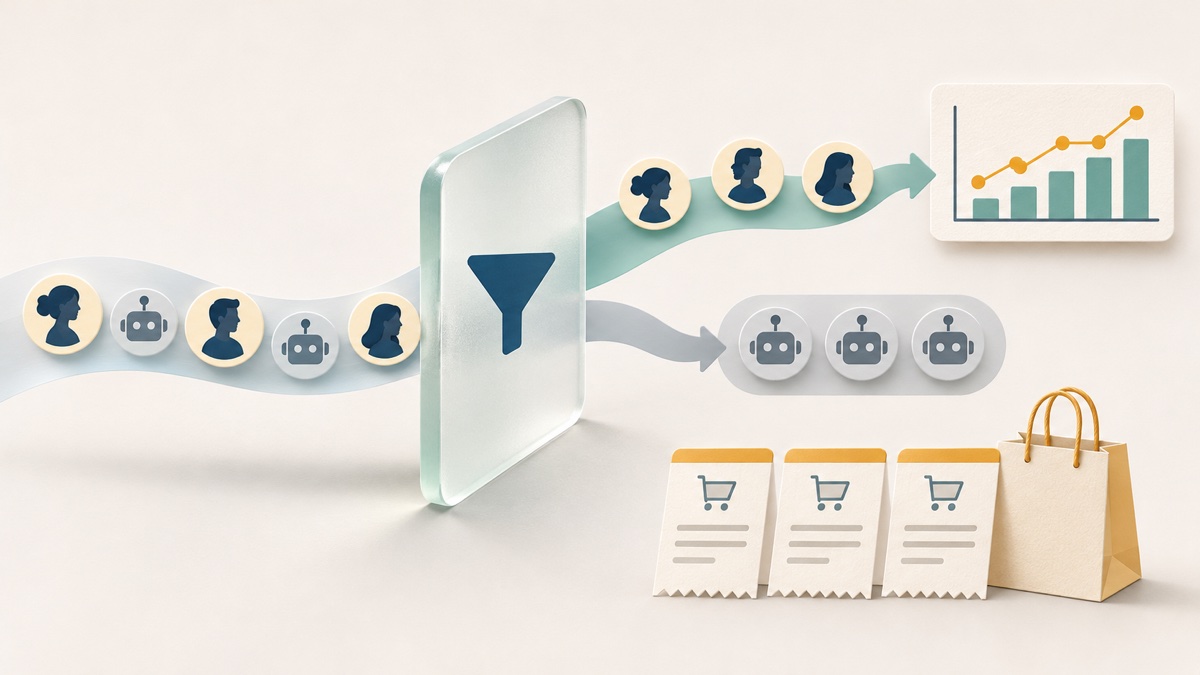
报表里的访问量下降,转化率却上升,既可能是经营变化,也可能与统计口径有关。在调整投放预算前,先确认报表包含哪些访问,再把成交、退款和费用接起来,才能看清实际变化。
这次改变的是购物车与结账的机器人识别
Shopify于2026年11月16日宣布改善分析报表对购物车及结账活动中机器人流量的识别。带有真人访问筛选的报表可能出现小幅会话数下降;订单、销售及客户数据不属于此次调整范围。
机器人过滤此前已经存在,本次是识别改善。支持该功能的报表可用“Human or bot session”维度或筛选查看真人、机器人或两者;具体可用选项以当前报表为准。
先固定比较口径,再看前后变化
惠泽建议:由运营保存报表名称、店铺、渠道、统计起止日、时区、筛选条件和导出日期,并记录观察到的口径变化。对比同一期间长度和渠道范围,避免一边包含全部访问、一边只看真人访问。
如果分母中的会话减少,即使成交没有增加,比率也可能上升。企业应沿用平台对应指标的定义,分开记录会话数、完成结账会话、订单数和销售金额;同一客户的多次访问与一笔订单不是同一种计量单位。
历史数据能否按同一方法重算,应查看平台实际提供的范围。无法取得一致口径时,在比较表中标记变化时点,分别呈现前后期间,不自行补造一段“调整后历史”。
用真实订单检验经营判断
- 核成交:按相同店铺、渠道和期间查看订单明细,分清已付款、取消和测试订单,核对金额与币种。
- 跟退款:以订单批次继续观察后续退款,区分尚在退货观察期与已相对稳定的订单,不拿刚成交的数据直接比较已结清批次。
- 查费用:对应广告账单、平台扣费及实际履约成本;预估费用与已出账费用分列,注明归属期间。
- 说明关联范围:订单归因由运营按现有渠道规则提供。广告支出与总销售同时变化,不足以直接认定某项投放带来了全部新增收入。
投放复盘与财务核对使用同一份期间说明
企业可以建立指标口径与费用复盘表:一侧列报表范围、真人筛选及变化时点,另一侧列订单成交、后续退款、广告支出与待结费用。流量变化、客单变化、商品结构、促销和退款分别解释,避免把不同原因压成一个转化率结论。
运营负责流量、广告和归因口径,财务核对账单、订单金额与结算资料。预算调整由企业结合经营目标决定;月末保留账单未出、退款待确认和渠道归属不明的事项,后续补齐后更新复盘。
惠泽协助把经营报表接到可核对的账务资料
在约定的财税与对账服务范围内,惠泽可协助核对费用期间、订单退款及平台结算,整理报表口径说明、费用归集明细和差异跟进清单。从一段可取得完整资料的期间开始,让运营对“变化发生在哪里”的解释,与财务对“实际花了多少、成交留下多少”的核对相互对应。
官方来源与相关资料
- Shopify:改善购物车与结账活动的机器人识别,2026年11月16日发布。
- Shopify帮助中心:分析报表中的机器人过滤,2026年11月17日核查。