CASE REVIEW · CROSS-BORDER TAX RECORDS
2025年跨境电商核定案例集:让通知书与经营资料对得上
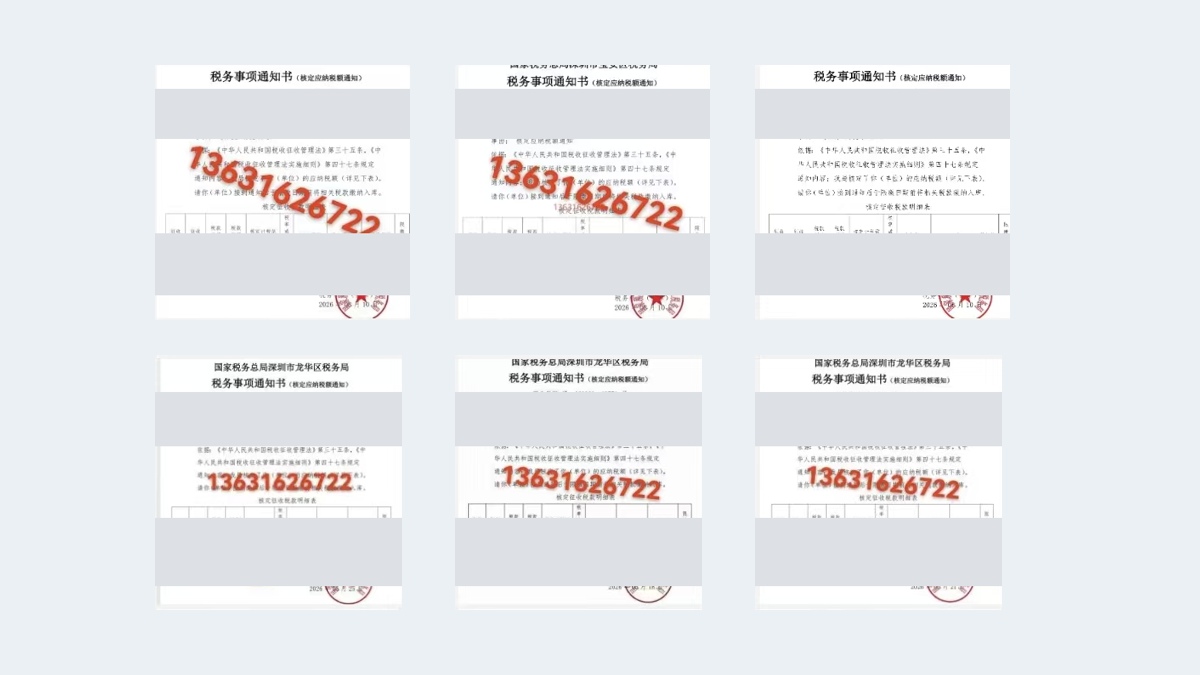
一份份税务事项通知书,记录着不同主体、不同期间的核定事项。回看2025年度跨境电商相关资料,惠泽关注的,是将文书内容与真实经营、收入记录和后续申报对应起来。
2025年度资料回顾,按主体和期间整理
本次案例集从跨境电商核定资料中选取通知书节选展示,涉及核定应纳税额等事项。部分文书于2026年出具,整理时分别记录业务所属期间、文书出具日期和后续办理节点。
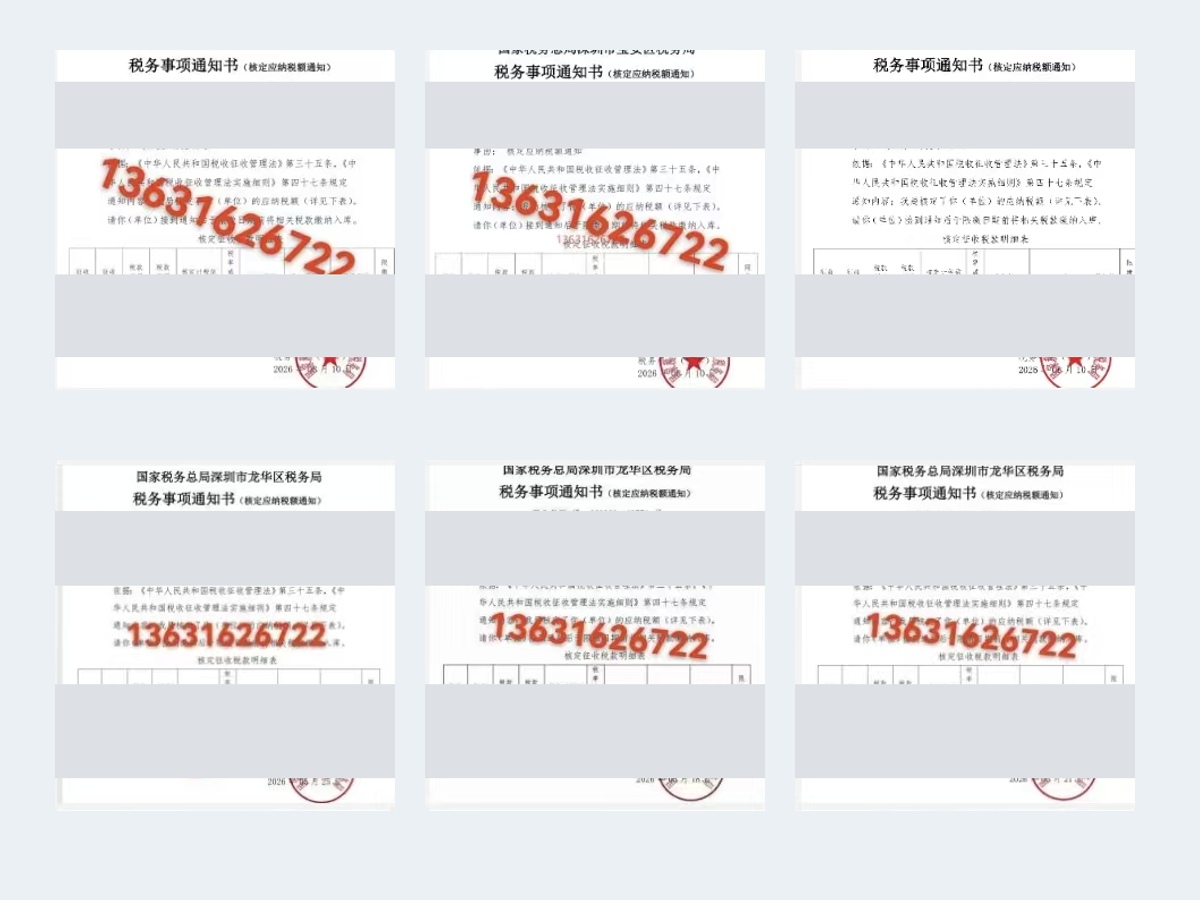
通知书需要落实到对应纳税主体、税种、所属期间和核定内容。应税所得率、适用税率、核定税额、已入库税款及后续应处理事项,分别核对。具体处理按本主体的文书内容与适用规定衔接。
惠泽怎样把资料整理落到经营核对
- 先建文书台账:按主体归集通知书和相关沟通记录,登记税种、期间、出具日期、事项内容及后续节点,避免不同年度、不同主体资料交叉使用。
- 再核经营收入:客户业务人员提供订单、退款及出口资料,财务提供账务、平台结算与银行收款记录。惠泽可协助梳理销售、收入、平台扣费、待结算款项与实际到账之间的对应关系。
- 差异单列跟进:将跨期退款、平台扣款、币种换算、多账户收款等差异逐项记录,明确原因、补充资料和负责人,保留核对过程。
- 衔接申报与归档:结合通知书与实际申报记录核对处理情况,将申报、缴款及后续沟通分别留档,形成资料目录、收入核对表和待办清单。
核定事项有文书依据,经营资料持续留存
《税收征收管理法》第35条及其实施细则第47条规定了税务机关核定应纳税额的适用情形与方法。企业整理历史事项时,应结合真实业务和具体文书核对处理,按规定保管资料、办理申报。
对跨境经营者,专业服务还体现在日常资料的持续整理:订单与平台记录能衔接,境内外主体和账户分得清,历史事项与当期经营分别跟进。惠泽以具体资料和问题清单推进工作,让业务、财务与办理人员掌握一致的信息。
参考依据
- 国家税务总局上海市税务局:《中华人民共和国税收征收管理法》,第35条,页面标注2015年4月24日发布。
- 国家税务总局:《中华人民共和国税收征收管理法实施细则》,第47条,2016年修正文本。本篇资料与法规核查日期:2026年10月24日。
相关服务:跨境财税合规服务 · 实用资料中心 · 联系惠泽核对历史事项