
EXPORT PURCHASE · INVOICE AND PAYMENT REVIEW
出口退税采购发票怎么核对?从供货、付款追到报关批次
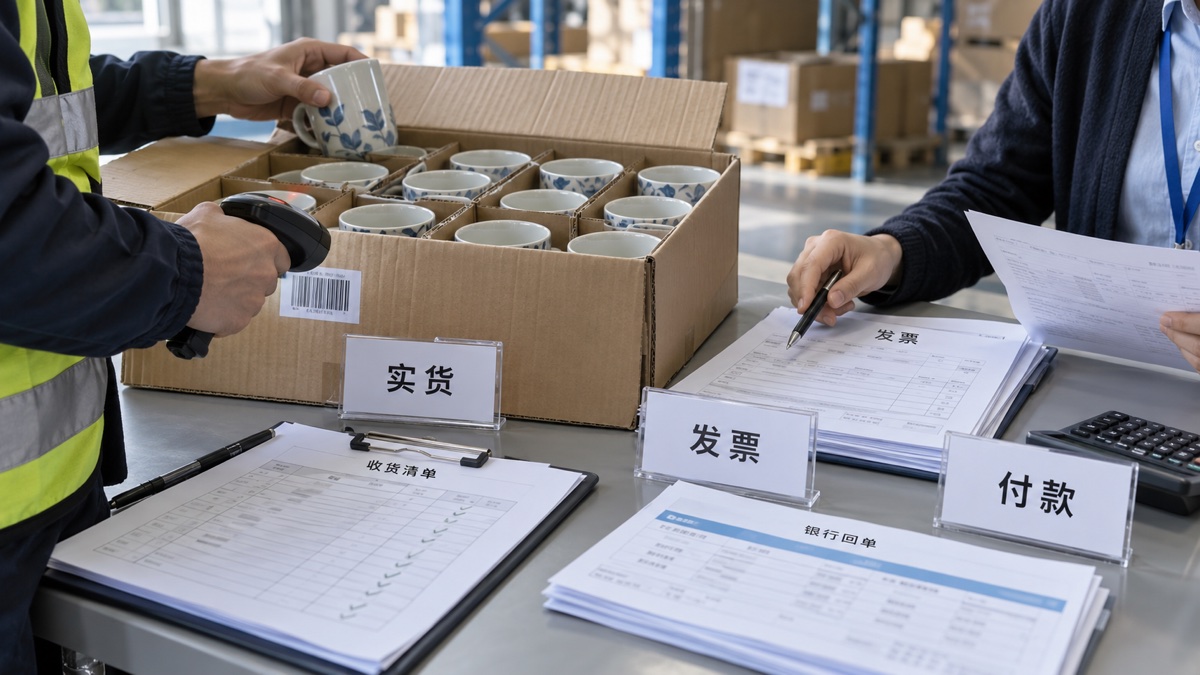
出口退税采购发票核查,惠泽先看发票覆盖的是不是这一笔真实供货,再看款项最终到了谁手里。有验收单,不等于整张发票的数量和金额都能直接纳入申报底稿。
以一笔分批交货或涉及退款的采购为例,准备订单、入库记录、进项发票、付款及退款凭证。惠泽可协助把资料接到报关批次,列明哪些差异能靠补证核清、哪些应先暂停纳入申报底稿。 可进一步查看惠泽出口退税单证核查与申报协助,或阅读收到出口退税函调后怎样准备供货资料。
福田法院于2026年10月7日发布一起涉出口业务的开票案例:供货企业与出口企业存在少量真实交易,却另行收取开票手续费,并将部分款项转回个人账户。法院对真实业务与超额开票分别审查,最终以虚开增值税专用发票罪作出生效判决。
法院披露的交易发生于2018年,相关人员于2023年被抓获,文章未列出判决日期。对正在采购和准备出口申报的企业,值得落实的工作是:将每笔发票对应到实际供货范围,再把付款、退款和账务记录核清。
一、有货之后,还要核对发票覆盖了什么
本案中,法院将有生产单支持的真实业务部分与超额开票部分区分处理。企业复核时,也应落实到具体订单、商品、数量和金额,逐项确认哪些由开票供应商实际提供。
惠泽建议以采购订单为起点,核对合同主体、供应商名称、发票品名规格、数量单位、验收入库记录和实际供货金额。汇总开票、分批交货、折让退货或单位换算等情况,要保留对应明细和计算依据;遇到缺项或差异,先回查交易资料,再确认补充或更正安排。
二、付款核对要延伸到后续退款和收款人
只保存首次对公转账回单,容易遗漏后续资金变化。财务可把付款、退款、折让和余额放进同一台账,核对款项最终由谁收取、对应哪笔交易以及如何入账。
对于退款至其他主体或个人账户的情况,业务人员应说明商业原因,提供退款约定、付款指令和往来记录;财务核实与合同、发票及账务的关系,保留复核意见。涉及另行收取开票手续费、无法对应实际供货的票据,应先暂停纳入申报底稿,核查交易事实,并与主管税务机关或相应专业人员核实处理。
三、出口申报前,把采购资料接到出口批次
采购岗位提供订单、合同和供货明细,仓储或业务岗位补充验收与交付记录,报关岗位核对出口商品、数量和计量单位,财务关联采购发票、银行流水、出口结算和账务底稿。分别确认采购主体、出口主体及各方实际职责,形成可追踪的批次关系。
核查发现品名简称、数量换算、跨期结算或凭证缺失时,将问题列入差异台账,写明原因、需补资料、责任岗位和复核日期。对于真实业务尚未取得合适发票的采购,先梳理交易及供应商情况,再核实适用的开票和税务处理路径,避免用其他企业票据替代。
四、惠泽如何协助落实核查
惠泽出口退税服务围绕采购、报关、物流、收汇、发票和账务资料开展核对,准备申报底稿与说明材料,并跟进补正、函调及审核反馈。针对采购与开票衔接,可以把核查落实为三项成果:
- 采购与发票核对表:关联供应商、订单、供货、入库和开票明细,列出数量与金额对应关系。
- 付款及差异台账:汇总付款、退款、收款主体和未结余额,记录差异原因与处理进度。
- 资料补充清单:按出口批次明确缺项、责任岗位和复核安排,衔接申报底稿准备。
企业可先提供拟申报批次的采购合同、发票、入库记录、付款及退款流水和报关资料。惠泽据此梳理核查范围与资料缺口,与业务、报关及财务岗位协同处理,让申报依据能够追溯到实际交易。
了解惠泽出口退税服务 · 查看出口退税资料清单 · 联系惠泽咨询
同一张发票对应两批货,哪批可以先复核?
假设供应商分两次交货、月底汇总开票,企业准备先申报其中一批。惠泽建议先按采购订单和入库批次拆开实收数量,再逐行核对发票品名、规格、单位和金额,把已出运的数量对应到报关单。若差异来自箱与件的换算,用装箱和验收记录写明换算关系;若发票包含尚未验收的商品或金额与实际供货不符,单列差额,请采购向供应商核实并按适用规则处理票据。
再把付款回单、供应商对账确认和后续退款流水接到同一订单。若出现款项退回个人账户或收款方变化,先查清原因、收款人与供应商的关系及款项最终去向。惠泽可协助把资料分成可进入申报复核、待补凭证和待查资金差异三类,企业据此安排复核顺序。资料有缺口的批次先补证,涉及更正或申报的处理按适用规则确认。
官方来源
- 深圳市福田区人民法院:“有货虚开”牟利?法院判了,2026年10月7日发布。原文包含案情、裁判说明及所援引法条。