TAX COMPLIANCE UPDATE
出口退税供应商核查:核清交易,做好申报资料
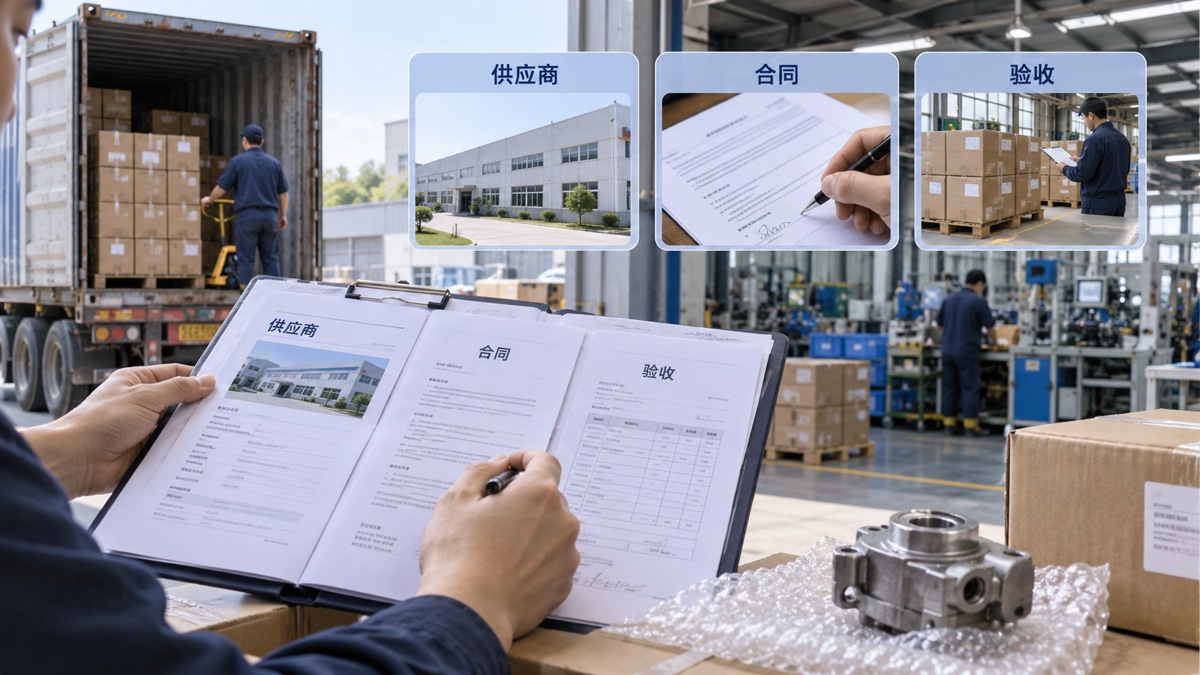
供应商核查要回到真实交易:采购、发票、报关、物流与收汇能否对应,疑点如何说明。惠泽结合 2026 年 7 月实务反馈,梳理资料准备、补充要求与函调跟进重点。
退税审核正在关注什么
主管税务机关需要核实出口退(免)税相关购进业务时,可以向供货企业主管税务机关发函调查;供货企业主管税务机关也可以根据需要向上游企业主管税务机关发函调查。企业应按实际核查要求提供资料,具体范围由业务情况和主管税务机关要求确定。
核查期间的四项办理安排
供货业务核查抓住四项安排:备齐补充资料、跟进上游反馈、核对原交易与发票、安排核查期间资金。原交易疑点逐项处理;涉及主体调整的,同步整理衔接资料。根据实际业务疑点、主管税务机关要求及当前反馈确认函调状态,明确下一办理节点。
惠泽建议:先核实状态,再准备资料
确认申报状态:向主管税务机关确认具体疑点、补正事项和办理要求,依据实际反馈安排申报与补充资料。
整理核查资料:按订单对应采购合同、进项发票、报关、物流与收汇记录,列明差异和待补资料,与主管税务机关确认提交要求。
跟踪办理进度:记录资料提交与反馈节点,按要求协助供货企业配合调查,并根据审核、函调和补正进度安排现金流。
把供应商合规变成常态机制
企业应持续核验供应商的真实经营能力、产能与订单匹配度、进销项情况及纳税状态,减少与无实体经营、短期集中大额开票或产能明显不匹配的主体合作。稳定、可验证的供应链资料,是降低函调影响和保持退税连续性的基础。
收到函调或补充资料要求后,先确认涉及订单、核查疑点和提交期限,再逐项对应采购、物流、收汇和发票。惠泽围绕核查要求梳理资料、排查差异并跟进办理反馈。