OVERSEAS WAREHOUSE · CAPITAL & COSTS
海外仓离客户更近,企业该先算清哪笔账?
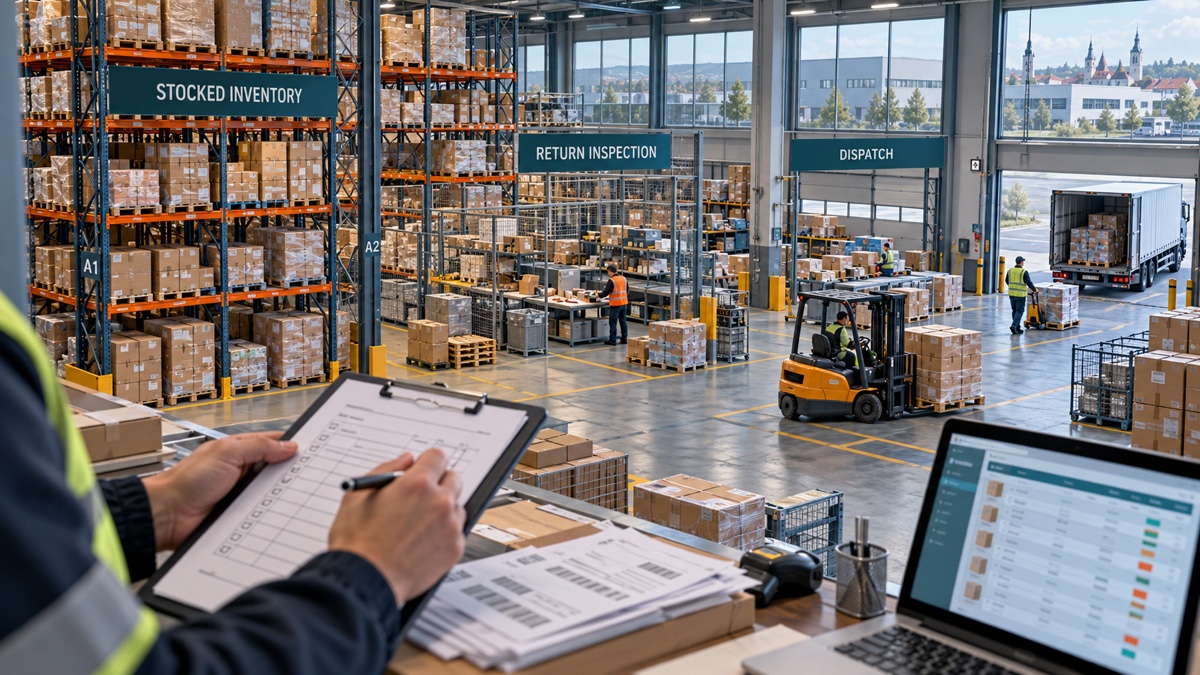
货离客户更近,交付可以更灵活;对企业来说,采购款、在途货物和海外库存也需要更早安排。决定海外仓是否适合自己的,既有配送体验,也有货权、费用、库存与回款能否算清楚。
从DHL中东欧投资计划,看仓储布局背后的经营问题
2026年10月8日,DHL集团宣布计划截至2030年在中东欧投资超过4亿欧元,扩展物流基础设施、国际连接与供应链能力。公告提到波兰、捷克、匈牙利和罗马尼亚,并涉及仓储、运输网络及相关技术方案。
这是物流企业对区域供应链的布局安排。对准备拓展欧洲市场的卖家而言,可以借此审视自己的经营方案:货放在哪、由谁持有、怎样销售、费用如何承担,以及库存占用的资金何时回到企业。选仓仍需结合具体服务合同、实际线路和业务需求逐项比较。
先分清:租用仓储服务,还是设立境外主体
购买第三方仓储与履约服务,与投资设立境外公司,是两种不同安排。先画出境内公司、境外公司、平台店铺、仓库服务商和收款账户之间的关系,核对销售、采购、仓储及收款合同的签约主体。
涉及境外投资安排时,再结合投资主体、资金来源、投资路径及项目用途,核实ODI等手续的具体要求。涉及当地登记、税务及进口责任的事项,需按实际经营模式与当地规则确认,并与相关专业方衔接。
一批货入海外仓,至少保留三组明细
- 货物与货权明细:采购、报关、运输、入库及销售出库记录,注明SKU、数量、所属主体和状态。区分在途、可售、退货待检、损坏及滞销库存。
- 费用与承担明细:头程运输、入库、仓储、操作、尾程、退货和处置费用,核对计费期间、数量、计费单位、付款方和凭证。涉及税费时核实实际承担主体与处理依据。
- 销售与资金明细:订单、退款、平台费用、待结算款和银行到账记录,按币种和结算批次衔接,保留汇兑与手续费差异。
报价表是预算依据,实际账单是费用核对依据。出现超量、超期或额外操作费时,先与仓储服务商核清业务记录,再调整预算或账务。
看仓库成本,也看这批货占用了多久的资金
补货前,把已支付采购款、在途库存、海外可售库存、应付费用及待回款订单放在同一张表中。不同SKU分别评估销售速度、补货周期、库龄与退货情况,避免用整体销量掩盖某一批货的积压。
运营更新销售与补货计划,仓库反馈库存及异常状态,采购确认交期与付款节点,财务核对费用和结算。按周跟进库存与应收异常,月度核对仓库报表、平台销售及账务记录;临时调拨或处置货物时,保留审批与执行依据。
比较直发与海外仓方案时,应使用同一销售假设,分别列出运输、仓储、操作、退货成本及资金占用。销售预测和实际结果分开记录,便于后续复盘。
惠泽怎样衔接财税资料与境外布局准备
惠泽围绕实际业务模式梳理主体关系,核对采购、报关、物流、平台结算与收款资料,协助归集库存及相关费用,定位账务与业务报表的差异。涉及ODI事项时,按约定范围推进投资资料梳理与办理准备,使境外布局安排与真实经营用途相衔接。
可落实的交付包括主体与合同关系表、海外库存流转台账、仓储物流费用归集表、结算差异清单及投资资料准备清单。每项待核事项明确配合人员、所需凭证和跟进节点,帮助负责人掌握已投入、尚占用和待回收的资金。
海外仓的价值,需要经营与财务一起验证。先选最近一批入仓货物,把货权、库存、费用与回款理顺,再决定下一批货怎样安排。
原始来源与相关服务
DHL集团:中东欧超过4亿欧元投资计划(2026年10月8日)。本文库存、费用及资料核对方法为惠泽实务建议。