RETURNS · SHIPPING TAX RECONCILIATION
退货运费将自动计税,旧补算表该怎样退出?
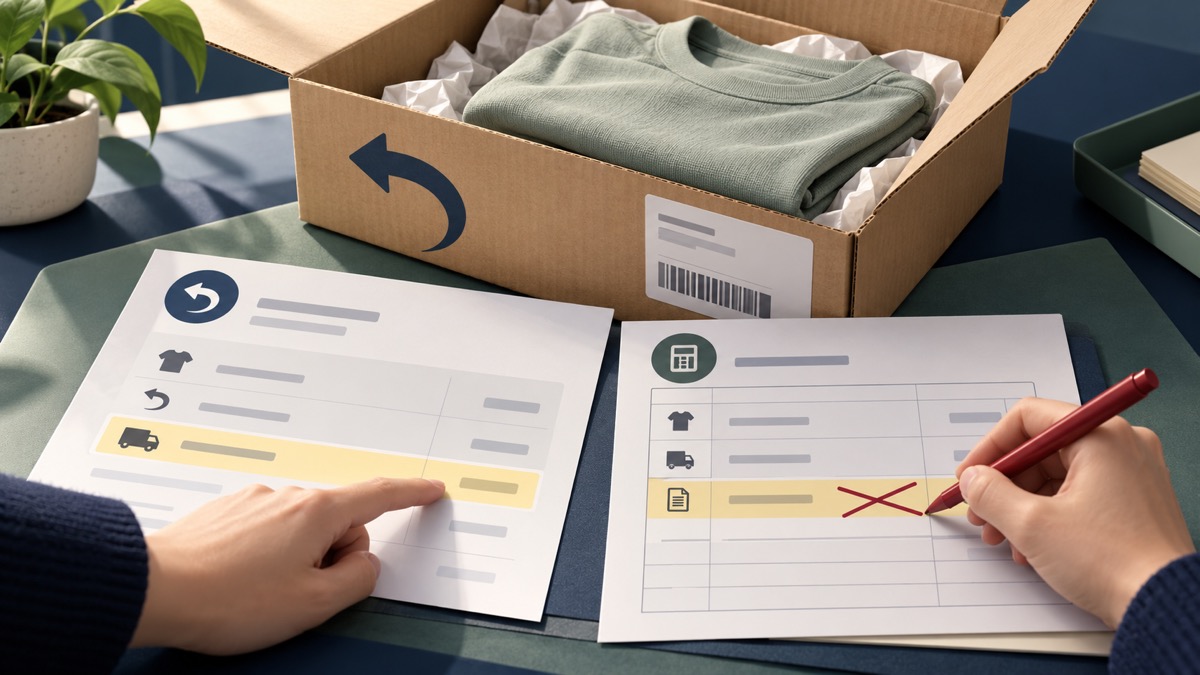
平台开始自动计算一项税额,企业最先要检查的,可能是过去那张一直在补算的表。Shopify 已公告:10 月 23 日起,部分美国订单的退货运费将按运费税务设置自动计算税额。对仍在人工补算、导入或对账的卖家,切换前后的重点是把同一笔税额只记录一次,并将预估金额、最终记录与实际退款接起来。
发生了什么,哪些店铺需要检查?
Shopify 于 2026 年 9 月 25 日发布更新,明确自 2026 年 10 月 23 日起,对寄往美国地址、使用 Shopify Tax 或 Tax Platform 的订单,按适用税务辖区和现有运费税务设置处理退货运费税额。创建退货时显示预估税额,处理退货时记录最终金额,相关税额进入税务报表。
平台帮助中心同时说明:免税订单、美国以外地址,以及使用 Manual Tax 或 Basic Tax 等其他税务服务的订单,不属于这次自动计算范围;补货费也不在该项自动计税范围内。原有某州运费不计税的设置仍然适用。店铺应由负责当地税务的人员确认设置与适用要求。
这次平台处理变化值得复核的,是已存在的人工补算流程。未使用这类补算办法的卖家,公告没有要求另建一套补算流程。
先分开四笔数,再谈退款和利润
- 商品退款:按商品、数量、折扣及对应税额核实退款明细。
- 向客户收取的退货运费:核对店铺规则和该次退货实际调整的金额。
- 退货运费对应税额:区分创建时预估与处理后的最终记录,检查平台报表是否已包含。
- 承运商退货面单费用:这是企业购买物流服务的成本记录,需要另与承运商账单核对,不能直接当成向客户收取的退货运费。
补货费另列。Shopify 帮助中心提示,退货费用不会自动从退款中扣除;处理退款时,需要人工扣除适用的退货费用。因此,“税额已自动计算”与“费用已实际扣回”是两个检查点,仍要看退款明细和支付记录。
切换前后,按订单把旧补算流程接好
- 列出适用范围。运营提供店铺、收货地区、税务服务及当前退货收费规则;财务汇总正在使用的补算表、导入文件和账务凭证来源。保留配置版本及核对日期。
- 确定旧流程如何退出。逐项查明旧表是在计算、收取、导入还是仅作校验。平台已有最终记录后,同一税额不再重复导入或追加记账;仍需保留的校验表注明用途、负责人和订单对应关系。由运营、财务与系统维护人员确认后再调整。
- 核一批切换前后的退货。用原订单号关联退货单号、创建与处理日期、运费、预估及最终税额、退款明细和税务报表。对跨日创建、后续处理的退货,直接核后台最终记录,不自行推定按哪一天切换。
- 把差异落到具体环节。税额重复、漏记、预估转最终的差异、退货费用未扣回、付款渠道退款状态差异分别列项。记录金额、币种、期间、依据和责任人,保留原记录与更正痕迹。
平台税额、支付退款和月结怎样衔接?
切换后的首批退货可安排专项复核;日常按业务量定期跟进,月结时再与平台税务报表、支付渠道退款及银行记录核对。支付渠道显示退款发起,不等于银行已完成处理;汇总表中的退货金额,也不能直接替代逐单退款金额。
对于未结差异,先列明是税额、退货收费、物流成本还是退款状态,再按企业适用账务政策和所属期间处理。境外销售税申报由对应税务责任人员确认,国内账务核对保留平台报表与处理依据。
惠泽协助把资料整理成可复核的底稿
企业负责提供真实订单、店铺设置、退货与退款记录,并由运营确认收费和处理动作。惠泽可协助梳理平台数据与企业账务的对应关系,核对重复及遗漏,整理适用店铺与流程清单、退货运费及税额差异台账、退款与物流费用核对表、月结未结事项清单,将需要补充的资料和跟进责任落实到具体订单。
如果退回商品还涉及入库、重售或报损,可继续参考退货后的库存与损失核对方法。本篇重点是自动计税切换与重复记录检查,两项工作分别保留依据。
官方来源与相关服务
- Shopify Changelog:退货运费税额自动计算更新,2026 年 9 月 25 日发布,公告实施日期为 10 月 23 日。
- Shopify Help Center:退货规则、退货费用与运费税额,2026 年 10 月 22 日核查。