EMPLOYMENT COMPLIANCE
工资个税与社保缴费:理清差异,做好用工财税管理
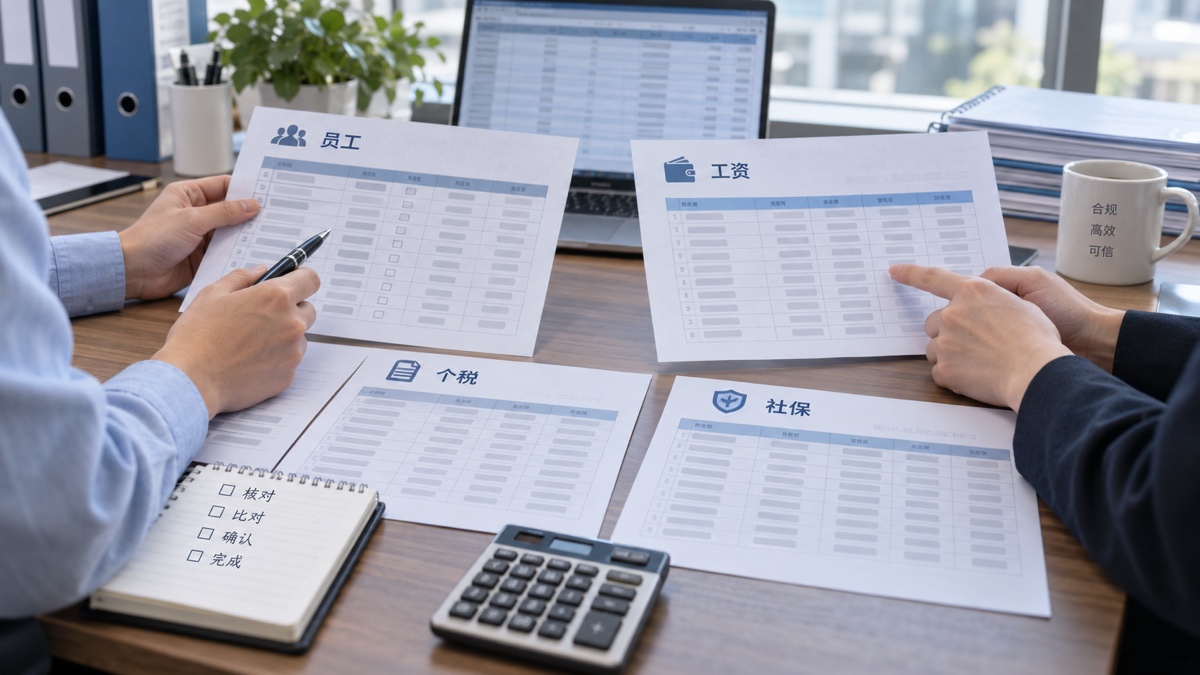
工资、个税与社保数据需要逐项核对。惠泽结合劳动合同、工资表、银行发薪和申报记录,查明差异,明确财务与人事的处理事项。
本文目录
两项义务需要分别履行
企业支付工资、奖金、补贴等收入时,按个人所得税规则如实履行代扣代缴义务;与员工建立劳动关系后,依法办理社会保险登记并按适用口径申报缴费。参保或缴费基数存在缺口的,逐项落实核对与补正,同时如实申报工资和个税,禁止隐瞒工资、少报个税或虚假零申报。
工资、个税与社保,分别核对适用口径
工资薪金所得与社会保险缴费基数分别按各自适用口径核算。对奖金、补贴和一次性发放项目,逐项核对是否属于工资总额、发放规律、制度依据、劳动合同及当地执行口径,形成分类依据,再完成个税与社保申报。
需要重点排查的风险
企业应重点检查是否存在实际用工未参保、长期按明显偏低基数缴费、工资个税少报漏报、薪酬项目人为拆分、账务与银行流水不一致、员工名册与申报人员不一致,以及无法说明数据差异等情形。
建立可解释的数据与资料链
建议统一核对劳动合同、员工名册、考勤、工资表、奖金制度、银行发薪记录、个税申报和社保缴费数据。对于合理差异,应保留薪酬制度、审批记录、计算依据和主管部门口径;发现历史问题时,应先评估事实和风险,再依法制定整改方案。
以真实业务解释数据差异
社保与个税按各自规定核算,差异应有计算依据与薪酬资料支持。隐瞒工资、虚假申报、私户发薪或无依据拆分薪酬,会扩大税务、社保和用工风险。
按员工所属地区、薪酬项目及当期政策核对缴费基数,列明差异原因、待补资料和整改负责人。涉及申报更正或补缴的,分别确认税务、人社和社保经办要求。