RETURNS COHORTS · FINANCIAL REVIEW
新品、二手商品混着看,退货复盘可能看错了什么?
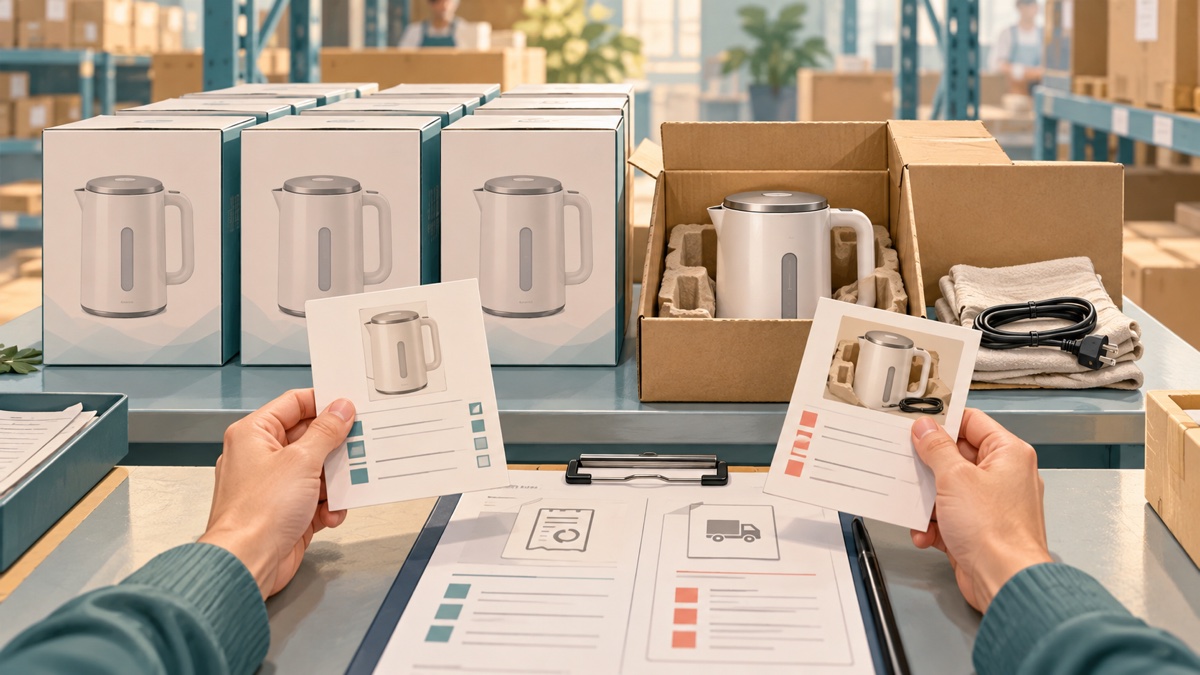
新品和二手商品放在同一张退货汇总表里,整体指标可能掩盖不同商品的售后问题。复盘时,先核清卖出了哪类商品、统计的是哪段期间,再把退款、费用和库存记录接起来,才有依据判断下一步该改哪里。
Walmart把退货绩效按商品销售状态拆开
Walmart于2026年10月9日发布开发者公告,介绍美国Marketplace卖家绩效报告通知中的退货指标更新:按商品状态分别呈现NEW与RESOLD的绩效信息。NEW包括新品与收藏品,RESOLD包括二手和修复商品;对应信息包含评分、趋势、绩效标准、风险等级与统计期间。
这里的分组是商品销售状态。仓库收到退货后,仍要另行检查实际品相、配件、数量和可售情况。企业可由运营确认当前账户能够取得的绩效报表及明细;涉及系统接口的,由技术团队或平台服务商按官方文档处理。
先固定分组和期间,再解释指标变化
以一个常见经营场景说明:同一SKU同时存在新品和二手销售,促销期内两类订单占比发生变化。整体退货指标的变化,可能同时受到商品结构和各组表现影响。复盘应先分别查看,避免只凭一个汇总结果就调整采购、定价或售后安排。
- 运营建立商品分组表。记录店铺、站点、商品或SKU、刊登记录和销售状态;保留平台原始分类与中文说明。同一SKU有多种销售状态时分别列行,不只用商品名称合并。
- 每次导出保留报告范围。保存数据来源、统计起止日、导出时间、筛选条件及原指标名称。比较前后两期时,先确认期间长度、状态范围及订单覆盖是否一致;口径变化单独说明。
- 从异常组追到订单。由运营提供可取得的退款、退货原因和订单记录,关联订单号、商品状态、数量及金额。平台绩效指标沿用其定义,内部统计另列计算依据。
平台展示的绩效分组和企业财务归集可以相互关联,但用途不同。缺少明细时先列资料缺口;需要计算分组退货比例时,明确分子、分母及期间,不把不同范围的百分比直接平均。
把售后问题接到实际费用与库存
对需要重点跟进的订单,财务与运营、仓储共同核对以下关系:
- 退款与结算:退款交易号、金额、币种及日期能否对应原订单,平台费用是否有调整,结算记录中怎样体现。
- 退回与实物:是否实际收到、收到多少、当前放在哪个仓位,是否等待检查、重新上架或处置。
- 售后与成本:退货运输、检测、处理、仓储和再次销售等费用分别归集,保留账单及调整依据。
- 平台指标与账务:绩效表现用于定位经营问题;存货成本、减值或损失按实际商品状况、处置证据与适用会计政策复核,退款金额单独列示。
例如,某组退款增多但货物尚未退回,应先登记待收货和物流跟进;已退回却缺少处理费用的,补齐费用资料后再看回收情况。这些是核对路径,实际结论取决于对应业务资料。
日常跟异常,月末形成可复核的结果
运营可按周查看分组异常,确认是否集中在特定商品、销售状态或退货原因;仓储及时反馈实物处理进度,财务在月末核对退款、费用、库存与结算期间。重复退款、状态归错、费用跨期和数量不符分别列明责任人、待补资料、处理日期及最终结果。
管理层看到的复盘资料,应同时回答:哪个分组有变化、涉及哪些订单、已核实哪些金额、还有哪些事项未完成。后续调整商品、供应商或售后流程时,保留决策依据及复查时间。
惠泽协助把绩效线索整理成账务依据
惠泽从现有跨境财税合规与对账服务出发,在约定范围内协助核对商品分组、平台退款、费用、库存及结算资料。客户运营确认销售状态和售后事实,仓储提供实物记录,惠泽围绕金额、期间和凭证对应关系定位差异,整理月度复核底稿。
交付可落实为商品销售状态分组表、订单退款与费用对应表、待处理库存资料清单、差异及责任跟进台账。首次沟通可选一组异常商品,提供同期间绩效报表、订单退款明细、退货处理记录和费用账单,先核清一批业务,再完善持续复盘方法。
官方来源与实用入口
Walmart开发者公告:退货绩效按商品状态细分(2026年10月9日发布,11月1日核查)。以上核对流程为惠泽实务建议。